
※本記事には広告・アフィリエイトリンクが含まれます。情報は2026年11月時点に確認した資料をもとに整理しています。
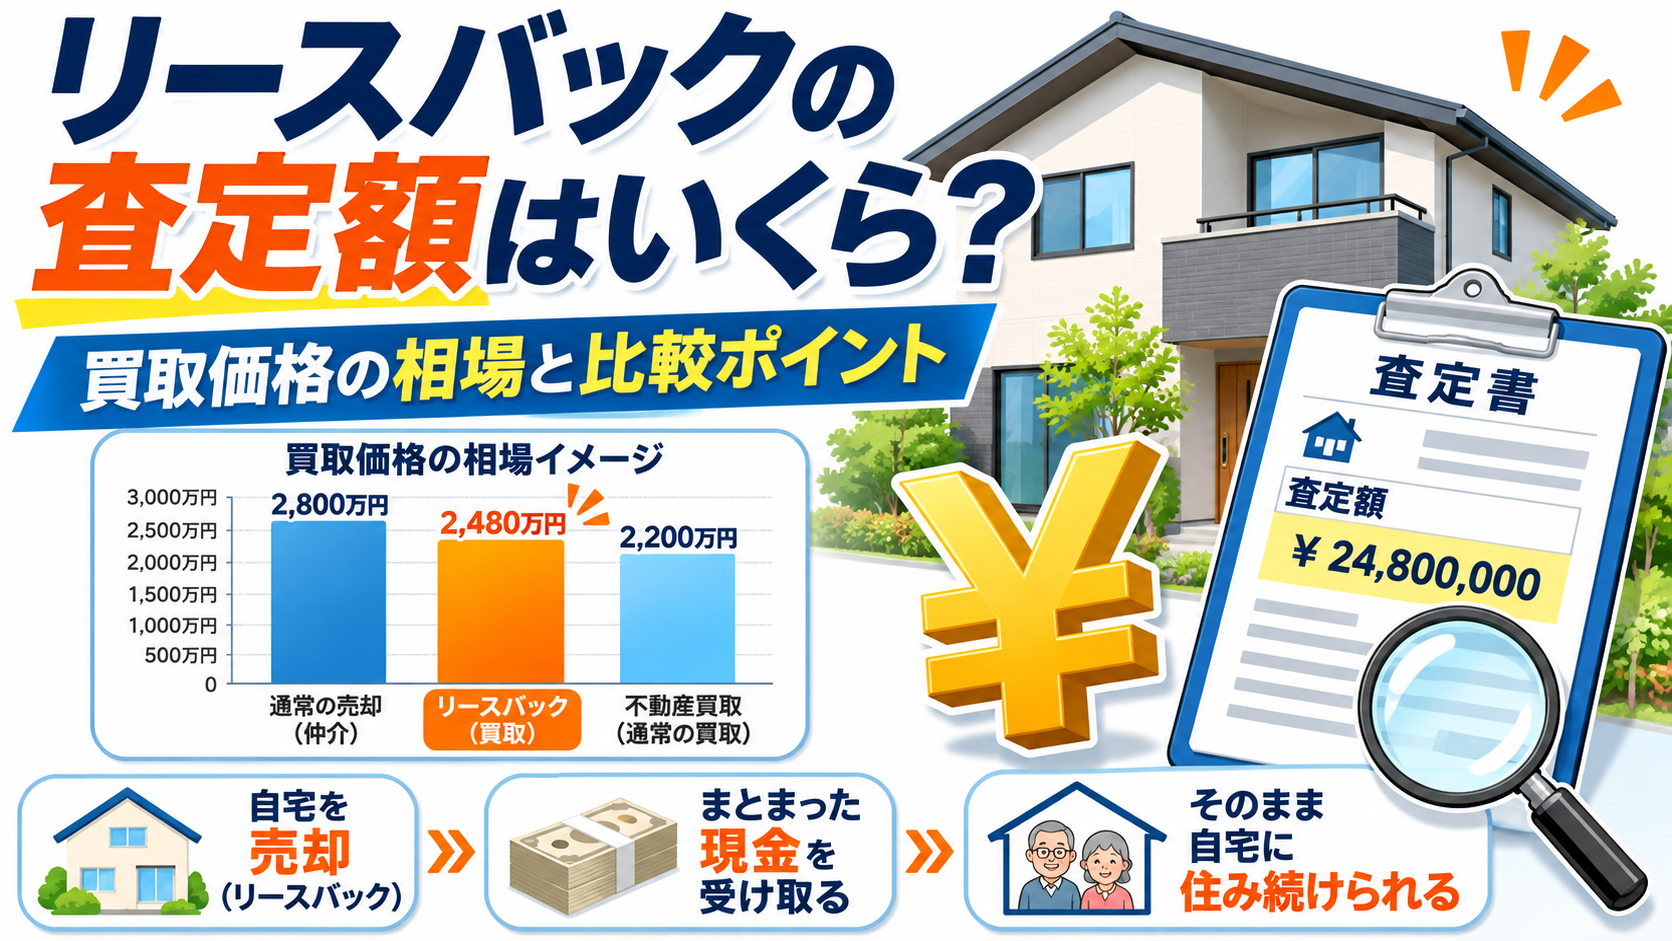
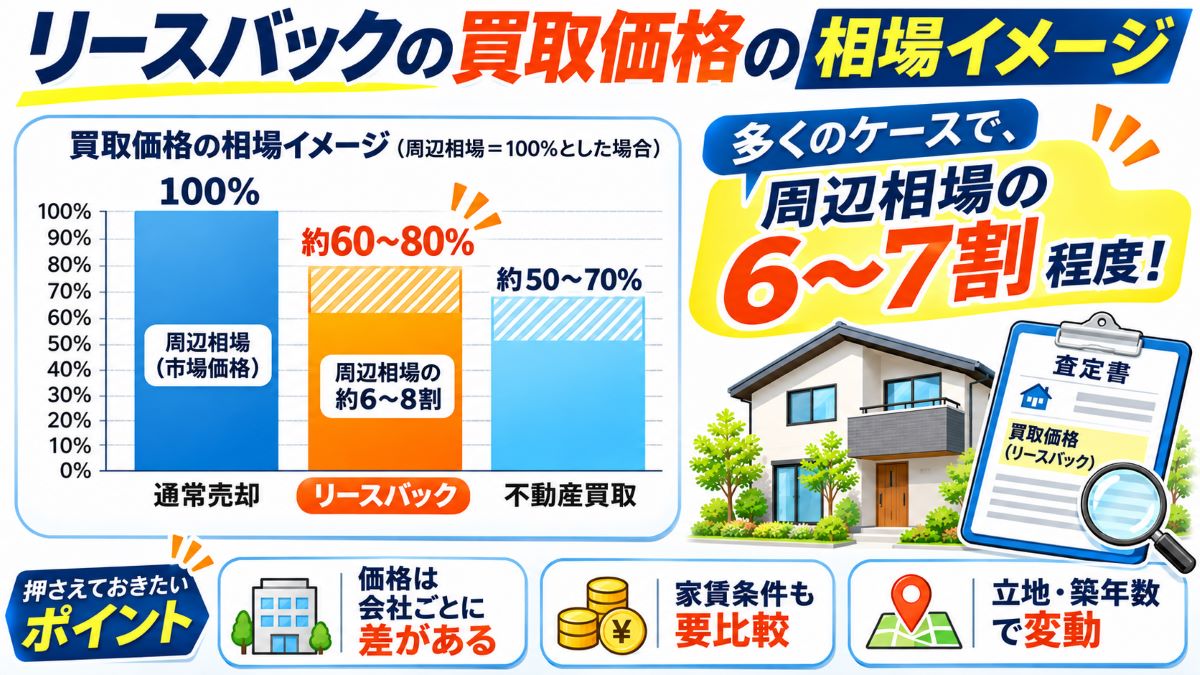
リースバックの買取価格は、通常の不動産売却で見込める市場価格より低くなる傾向があります。国土交通省の2024年12月〜2025年1月の事業者調査では、買取価格を周辺相場の「6〜7割」と回答した事業者が多く見られました。ただし、個々の物件に必ず当てはまる割合ではありません。
重要なのは「査定額の高さ」だけで契約しないこと。買取額が高くても売却後の家賃が高いと、長い目で見て手元に残るお金が少なくなる場合があります。通常売却の相場、複数社の買取提示額、家賃、契約期間をセットで確認しましょう。
「自分の家はリースバックでいくらになる?」「2,000万円の家なら買取額は何万円?」「少しでも高く売る方法はある?」――このような疑問を持つ人に向けて、査定額の仕組みと比較方法を具体的な計算例で解説します。
- リースバックの買取価格は市場価格の何割程度なのか
- 1,500万・2,000万・3,000万円の家の仮計算
- 査定額が会社ごとに変わる理由と高くするための準備
- 査定額・家賃・手取り額を同時に比較する方法
- 契約前に必ず確認したい条件と見積もり時の質問
リースバックの査定額はいくら?買取価格の相場
リースバックは、所有する自宅を事業者などに売却し、売却後は賃貸借契約を結んで家賃を支払いながら同じ家に住み続ける仕組みです。通常の仲介売却と違い、買主は賃貸中の不動産として保有し、将来の売却可能性や賃料収入も踏まえて購入価格を判断します。
国土交通省の調査では「周辺相場の6〜7割」の回答が多い
国土交通省の事業者調査(2024年12月〜2025年1月)では、リースバックの買取価格について周辺相場の「6〜7割」と回答した買取事業者が多いという結果が示されています。国民生活センターも、リースバックで提示された価格が地域の市場相場から大きく外れていないかを確認し、ほかの宅建業者にも意見を求めることを勧めています。
なお、6〜7割は全国一律の決定ルールでも、あなたの家の査定額を保証する数字でもありません。建物の状態、土地の価値、所在地、事業者の方針、売却後に希望する家賃によって査定額は大きく変わります。
市場価格別の買取価格シミュレーション
実際の査定前に考え方をつかむため、仮に買取価格が市場価格の60〜70%となった場合の計算例を示します。
| 通常売却の市場価格(仮定) | 60%の場合 | 70%の場合 |
|---|---|---|
| 1,500万円 | 900万円 | 1,050万円 |
| 2,000万円 | 1,200万円 | 1,400万円 |
| 2,500万円 | 1,500万円 | 1,750万円 |
| 3,000万円 | 1,800万円 | 2,100万円 |
| 4,000万円 | 2,400万円 | 2,800万円 |
※上記は計算方法を説明するための架空の例です。実際の業者の買取実績・平均価格・査定保証ではありません。また「通常売却の市場価格」は売出希望価格ではなく、実際に成約しそうな価格を想定します。
仮に買取査定が市場価格の65%なら、
2,000万円 × 65% = 1,300万円
ここからローン完済額、登記関連費用など必要な支出を差し引いて、実際に手元に残る金額を計算します。
「査定額」「市場価格」「手取り額」は違う
| 用語 | 意味 | 比較時の注意点 |
|---|---|---|
| 通常売却の市場価格 | 一般の買主へ売却した場合に見込める価格 | 売出価格だけで判断しない |
| リースバックの査定額 | 事業者が提示する買取価格の見込み | 現地調査後に変更されることがある |
| 契約上の売却価格 | 売買契約で合意した金額 | 手数料・諸費用の負担を確認 |
| 売却後の手取り額 | 売却代金からローン返済や必要な費用を差し引いた金額 | 今後の家賃も別に考える |
「査定で1,800万円と言われたから、1,800万円を自由に使える」とは限りません。住宅ローンが残っている場合は、売却代金で完済できるかも重要です。
なぜリースバックの買取価格は通常売却より安くなりやすい?
1.買主は将来の収益と売却しやすさも評価する
通常の仲介売却では、自ら居住する買主を探すこともできます。一方、リースバックは原則として売却後も元の所有者が住み続けるため、買主はその間に自由に入居したり、すぐ別の人へ売ったりできるとは限りません。賃料収入と将来のリスクを考慮した価格になりやすいのです。
2.事業者ごとに「必要な利回り」が異なる
リースバック事業者は、購入した不動産を保有するコスト、管理負担、修繕リスク、将来の再売却などを踏まえて価格を決めます。利回りの考え方や保有方針が違えば、同じ家でも査定額は変わり得ます。
3.立地や建物の条件によって将来の売却リスクが異なる
駅距離、生活利便性、地域の売買需要、土地の広さ・形状、築年数、建物の状態、再建築の可否などで評価が変わります。「建物が古いから一律に査定不可」とは限りませんが、再販が難しい条件は価格に影響することがあります。
リースバックの査定額を左右する7つのポイント
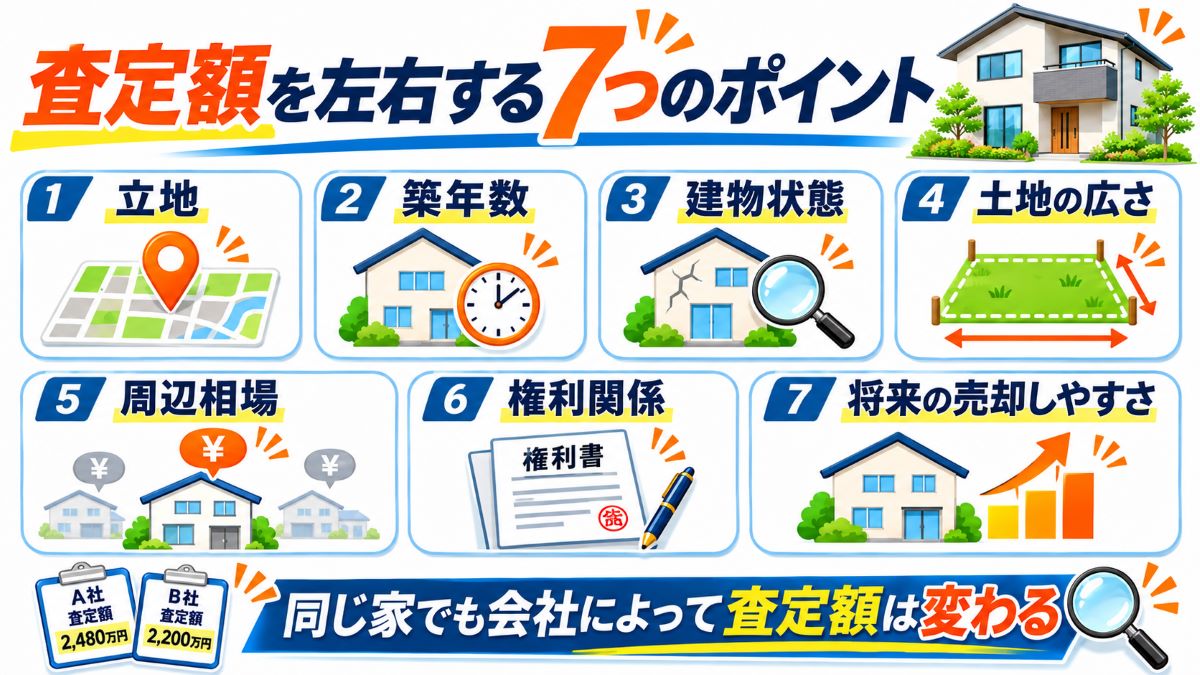
| 査定項目 | 主に確認される内容 | 査定前の準備 |
|---|---|---|
| ① 所在地・交通 | 駅距離、生活施設、賃貸・売買需要 | 物件の所在地や交通条件を整理 |
| ② 土地 | 面積、形、接道、境界、用途地域 | 土地の資料や測量図を探す |
| ③ 建物 | 築年数、構造、広さ、維持管理状況 | 間取り図・修繕履歴を整理 |
| ④ 権利関係 | 所有名義、抵当権、共有者の同意 | 登記事項・ローン残債を確認 |
| ⑤ 売却後の家賃 | 家賃設定と保有利回りのバランス | 毎月支払える家賃の上限を考える |
| ⑥ 居住条件 | 希望居住期間、普通借家・定期借家 | 何年間住みたいかを明確にする |
| ⑦ 事業者の取扱基準 | 対応エリア、最低価格、物件種別など | 複数社に同条件を伝える |
重要なのは、家の状態だけでなく「売った後、どう住み続けたいか」も査定条件になることです。複数社に相談する際は、家賃・居住希望期間などを統一しなければ、査定額だけを単純比較できません。
リースバックでできるだけ高く売るための比較ポイント7選
1.最初に通常売却の相場を調べる
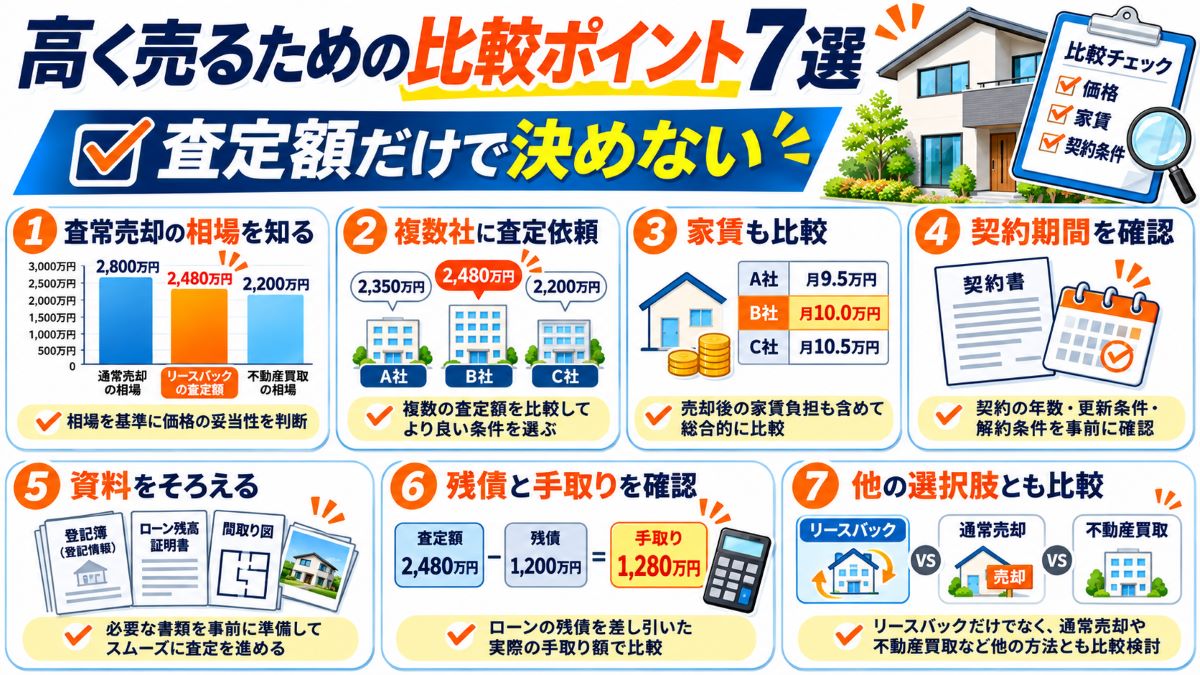
査定額の高低を判断するには、比較の基準となる市場価格が必要です。国土交通省の不動産情報ライブラリでは、周辺の取引価格や成約価格に関する情報を確認できます。似た築年数や広さの物件を参考にしつつ、個別の立地条件が違うことに注意しましょう。
2.複数社に同じ条件で査定を依頼する
査定額は事業者ごとに違う場合があります。「売却後の家賃は月10万円以内」「可能なら10年以上住みたい」など、希望を統一して複数社へ伝えましょう。最初に提示された金額が相場と比べて妥当かを判断しやすくなります。
3.査定額だけでなく家賃・契約期間を並べる
高額査定でも毎月の家賃が高ければ、住み続けるほど負担が増えます。賃貸借契約の種類が異なる提案は、家賃だけで比較しないことも大切です。普通借家か定期借家か、満了時の再契約条件、家賃改定条件などを一緒に確認します。
4.修繕履歴や物件資料を整理して説明する
築年数だけでは分からない屋根や外壁の修繕、設備更新、耐震に関する資料があれば用意します。ただし、査定前に高額なリフォームを行えば必ず買取価格が上がるわけではありません。必要な修繕があるかは、先に査定担当者へ相談しましょう。
5.住宅ローン残債と必要な手取り額を明確にする
ローンが残っていれば、原則として売却代金で完済して抵当権を抹消できるかが大切です。金融機関への確認が必要な場合もあります。「ローンを完済し、生活費としていくら残したいか」を先に整理しておくと、必要な売却額がはっきりします。
6.査定額が高い理由・低い理由を質問する
「この金額の根拠は?」「通常売却の相場との差はなぜ?」「家賃を下げると査定額はどう変わる?」など具体的に聞きましょう。金額だけでなく、根拠を分かりやすく説明できるかも会社選びの判断材料です。
7.通常売却やほかの資金調達方法とも比較する
住み続ける必要が強くない場合や、売却価格を最優先したい場合は、通常売却のほうが適していることもあります。売却後に引渡し時期を調整できる場合もあるため、リースバックだけに選択肢を絞る必要はありません。
- 売却後に住み続けたい期間
- 毎月支払える家賃の上限
- 住宅ローンの残高と完済の見通し
- 希望する売却時期
- 将来の買い戻し希望の有無
査定額が高くても損する?売却後の家賃まで比較する
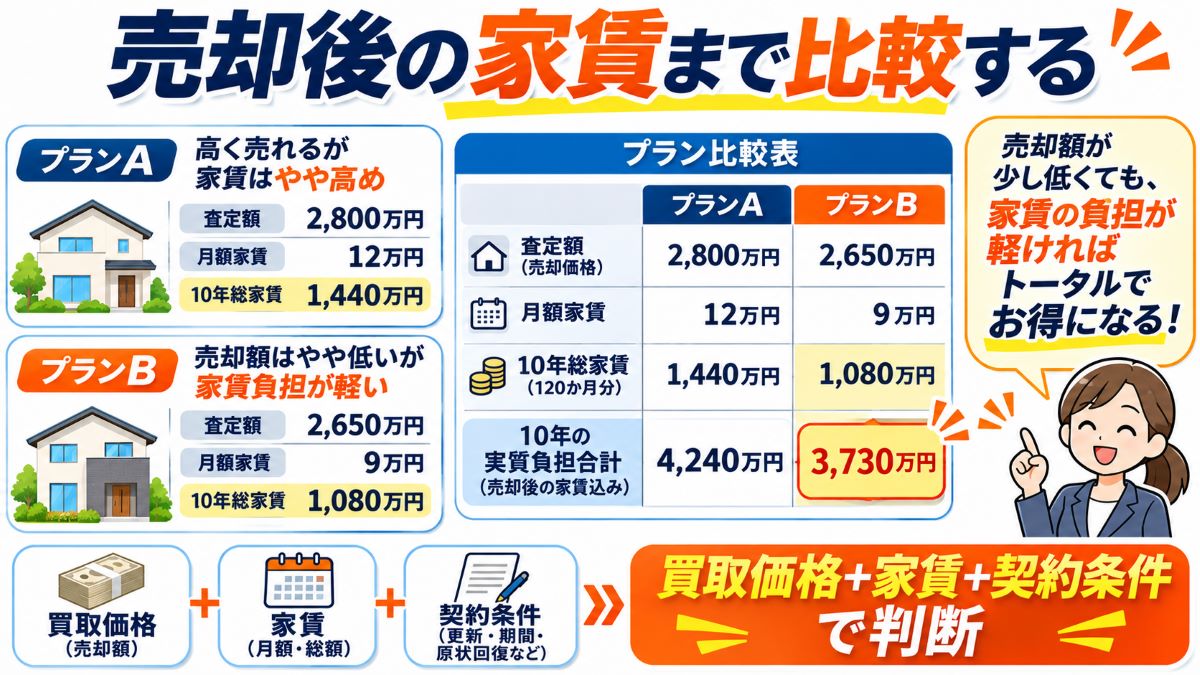
リースバックでは「買取価格」と「売却後に払う家賃」が互いに関連することがあります。売却時に多く受け取れても、その分家賃が高いプランでは長期の総負担が大きくなる可能性があります。
2つの査定プランを比較する計算例
下表は、家賃が異なる場合の影響を理解するための架空の比較例です。特定企業の料金プランではありません。
| 比較項目 | A社(仮定) | B社(仮定) |
|---|---|---|
| 買取価格 | 1,600万円 | 2,000万円 |
| 毎月の家賃 | 12万円 | 15万円 |
| 年間家賃 | 144万円 | 180万円 |
| 10年分の家賃 | 1,440万円 | 1,800万円 |
| 買取価格-10年家賃 | 160万円 | 200万円 |
※単純比較のため10年間家賃が変わらず、継続居住できると仮定しています。税金、諸費用、ローン返済、修繕負担、敷金などは含みません。実際に10年間居住できるかは賃貸借契約次第です。「買取価格-家賃」は利益や最終手取りを意味しません。
この例ではB社の買取額は400万円高い一方、10年間の家賃も360万円多くかかります。さらに数年長く住むと差が広がり得ます。「高く売れた」だけで判断せず、何年住み続けるかを決めたうえで比較することが重要です。
売却後の負担は家賃以外も確認する
賃料のほかに、敷金・保証料・更新料、管理費相当額、修繕や設備故障時の費用負担などが発生するか確認してください。契約によって費用の扱いが異なります。
契約期間が定期借家の場合、期間満了で必ず更新されるとは限りません。住み続けたい年数が長い場合は、契約形態と再契約の条件を重要視しましょう。これらの詳しい仕組みは家を売っても住み続ける方法とリースバックの注意点でも解説しています。
リースバックの査定額から手元に残るお金を計算する
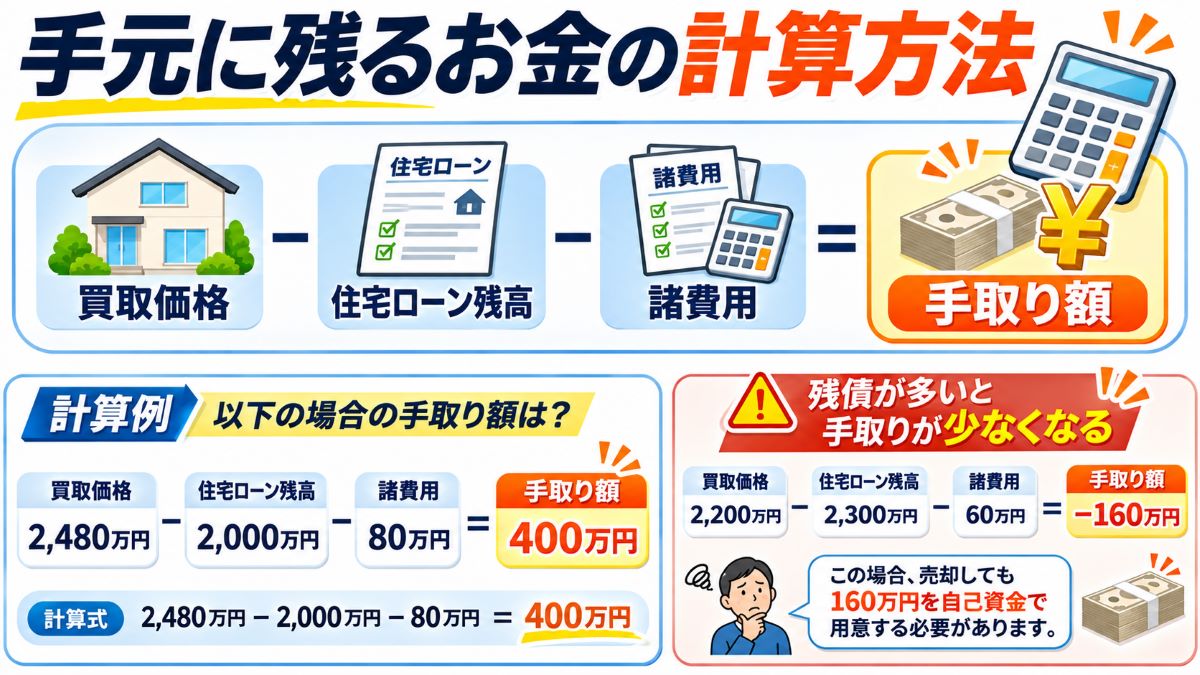
「買取価格-ローン残高-費用」をまず確認
いくらの査定額なら目的を達成できるか知りたい場合は、必要な手取り額を基準に逆算します。
住宅ローン残高:1,600万円、必要諸費用:100万円と仮定すると、
2,300万円-1,600万円-100万円=600万円
この600万円が売却時に手元に残る金額の概算です。実際には売却にかかる税金の有無や清算金なども確認が必要です。
リースバックで不動産会社が直接買い取る場合と、仲介を伴う場合では費用の取り扱いが違います。売却代金から差し引かれる項目を見積書で確認し、「諸費用込みの手取り額」を出してもらいましょう。
住宅ローン残高が査定額より多い場合
査定額で住宅ローンを完済できない場合は、差額を自己資金で補えるか、金融機関との調整が必要かなどを確認します。必ず希望どおりに売却できるとは限りません。すでに審査で断られた場合は、リースバックを断られた理由と対処法も参照してください。
リースバックの査定依頼から契約判断までの流れ
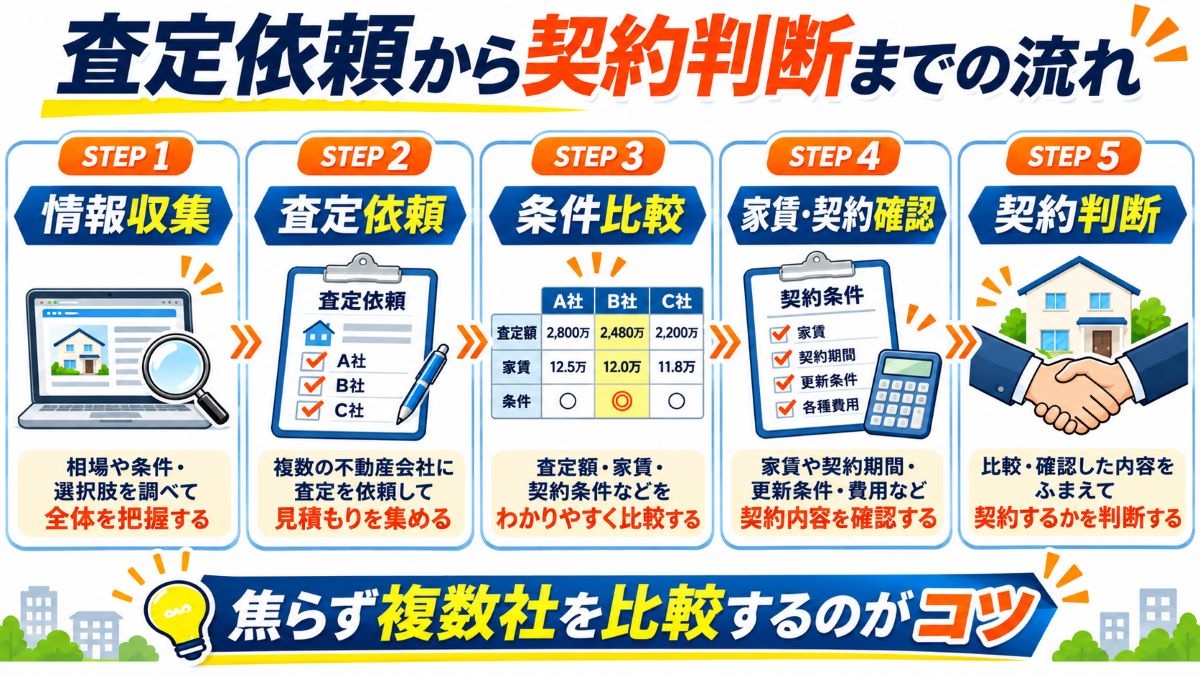
| 段階 | すること | 確認したい点 |
|---|---|---|
| STEP 1 | 市場価格を調べる | 通常売却ならいくら程度か |
| STEP 2 | ローン残高・希望条件を整理 | 必要な手取り、家賃上限、居住期間 |
| STEP 3 | 査定・相談を申し込む | 対象地域、必要資料、個人情報の扱い |
| STEP 4 | 現地確認・条件提示 | 買取額、月額家賃、契約形態 |
| STEP 5 | 複数社の条件を比較 | 同じ居住期間・家賃条件で比較する |
| STEP 6 | 契約内容を精査 | 違約金、契約満了、買い戻し、修繕負担 |
一般に、オンラインの簡易査定と現地調査後の正式な買取条件は異なることがあります。簡易査定での金額を確定した売買代金と考えないことが大切です。
査定前に用意すると進めやすい資料
- 物件の所在地・種別(戸建て/マンション)・築年数・面積が分かる資料
- 登記事項証明書や権利関係が分かる資料(手元にあれば)
- 住宅ローン返済予定表・残高が分かる資料
- 修繕履歴、設備更新履歴、図面、管理規約(マンションの場合)
- 希望する売却時期、家賃上限、居住期間
最初の問い合わせ段階ですべての資料が必須とは限りません。必要書類と提出方法は事業者の案内に従ってください。
2026年のリースバック契約で確認したい注意点
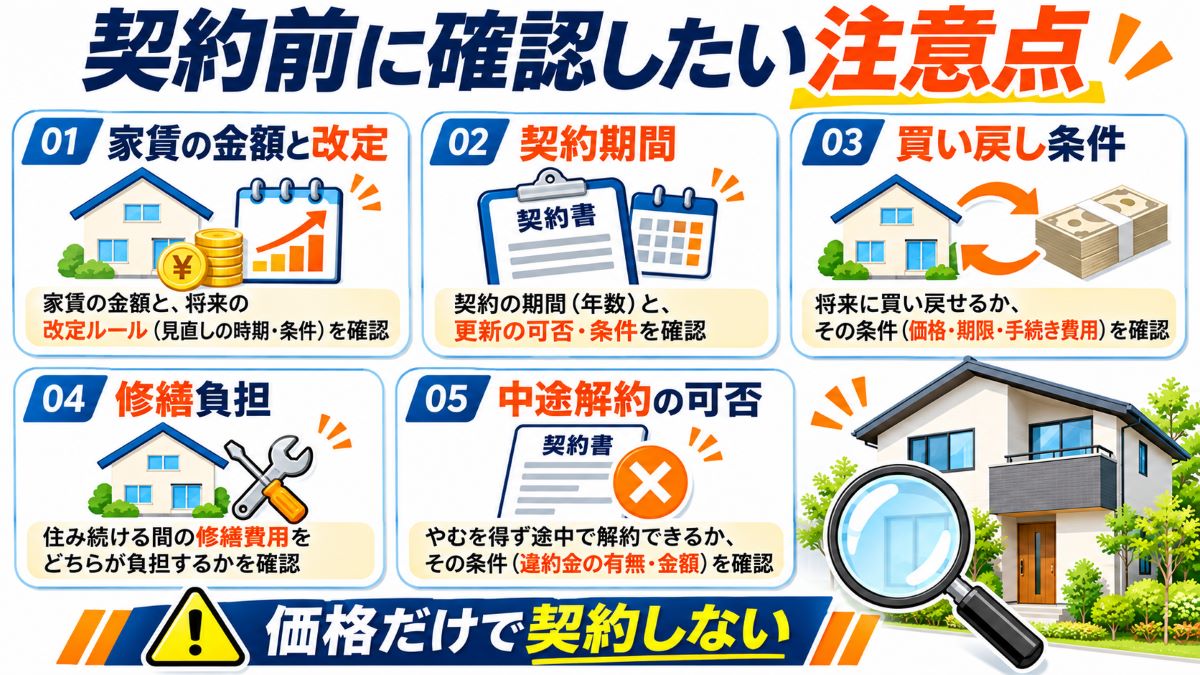
国土交通省は、2026年10月1日施行の「住宅のリースバック取引における宅地建物取引業法の解釈・運用の考え方」を公表しています。また、国民生活センターは、強引な勧誘や契約後の解約トラブルなどへの注意を呼びかけています。
査定を受けることと、その会社と契約することは別です。複数社の提案を比較し、特に次の事項を確認しましょう。
- 売買契約の買取価格と入金時期
- 賃貸借契約が普通借家か定期借家か
- 契約満了・再契約・退去に関する条件
- 家賃改定、更新料、敷金、保証料の条件
- 設備故障・修繕・原状回復の費用負担
- 買い戻しを希望する場合の価格・期限・条件
- 契約を取りやめる場合の違約金など
一般的な不動産売買は、訪問販売のように「契約後なら一定期間必ずクーリングオフできる」と考えるべきではありません。契約締結前に家族や専門家へ相談し、その場で即決しないことが大切です。
リースバックの査定額に関するよくある質問
Q.リースバックの査定額は市場価格の何割ですか?
国土交通省の事業者調査では、周辺相場の「6〜7割」と回答した買取事業者が多く見られました。ただしこれは調査結果であり、すべての住宅に当てはまる固定割合ではありません。立地や物件状態、家賃条件などによって異なります。
Q.通常売却で2,000万円の家なら、いくらで売れますか?
仮に市場価格の60〜70%と置くと、1,200万〜1,400万円という計算になります。ただし架空の試算であり、実際の査定額は事業者の提示条件を確認しなければ分かりません。
Q.一番高い買取査定を選べば得ですか?
必ずしもそうとは限りません。高く売れる代わりに家賃が高くなり、長期間の家賃負担が重くなる場合があります。賃貸借契約の期間・更新条件・諸費用も並べて比較してください。
Q.査定だけ依頼して契約しなくてもよいですか?
査定相談と売買契約は別です。ただし、査定サービスの利用条件や費用、キャンセル条件は事前に確認しましょう。提示された条件に納得できなければ、ほかの会社や通常売却を検討できます。
Q.築40年・築50年の家も査定対象ですか?
築年数だけで一律に決まるわけではなく、立地や土地の評価、建物状態、事業者の取扱基準などによります。古い家でも相談できる場合がある一方、買取対象外のケースもあるため、実際に取り扱いを確認してください。
Q.住宅ローンが残っていても査定できますか?
査定の相談自体はできる場合があります。ただし、実際に売却するにはローンの完済と抵当権の抹消などが必要になるのが一般的です。残債が査定額を超える場合は、自己資金や金融機関との調整が必要になることがあります。
Q.リースバックで高く売る方法はありますか?
市場価格を先に把握し、同じ居住期間・家賃条件で複数社の査定を比較することが基本です。修繕履歴などの資料を整理し、査定額の根拠と手取り額を確認してください。高額なリフォームを先に行っても必ず査定額が上がるとは限りません。
まとめ|買取価格だけでなく、家賃と手取り額を比較して決めよう
リースバックの査定額は通常売却の市場価格より低くなりやすいものの、いくらになるかは個別の物件と契約条件によって変わります。公的な事業者調査の「周辺相場の6〜7割」は参考の一つですが、自宅の価格を確定する数字ではありません。
少しでも納得できる条件で売却するには、①通常売却の相場、②リースバックの買取額、③売却後の家賃、④居住期間、⑤実際の手取り額を比較することが重要です。
- 通常売却の相場を確認したか
- 住宅ローン残高と必要な手取り額を整理したか
- 毎月支払える家賃の上限を決めたか
- 何年間住み続けたいか明確にしたか
- 複数の提案を同じ条件で比較する準備ができたか
査定額が高いか低いかは、1社の数字だけでは判断しにくいものです。まずは物件の状況を伝え、買取価格と売却後の家賃を同時に確認できるか相談してみましょう。
参考にした公的資料
※本記事は一般的な情報提供を目的とするものであり、個別物件の査定結果や法律・税務上の結論を保証するものではありません。売買・賃貸借の条件は専門家等への確認もご検討ください。