
結論
リースバックを1社に断られても、それで終わりではありません。リースバックの審査基準は会社ごとに大きく異なり、特に再建築不可・市街化調整区域・権利関係が複雑な物件などは、取り扱う会社を変えるだけで成立する可能性があります。
まずは「なぜ断られたのか」を確認し、理由が物件なら他社へ再相談、住宅ローンの残債なら任意売却との併用、家賃の支払い能力なら条件の見直しや別の資金調達方法、という順番で次の一手を選びましょう。
「リースバックを申し込んだのに断られてしまった」「他社では無理と言われたけれど、どうしても自宅に住み続けたい」――このような状況で、次に何をすればよいか分からず困っている方は少なくありません。
リースバックは、自宅を不動産会社などに売却し、その後は賃貸として同じ家に住み続ける方法です。融資ではないため銀行のローン審査とは仕組みが違いますが、物件の評価と家賃を払い続けられるかの2つの面で審査があり、条件が合わなければ断られることがあります。
この記事では、リースバックを断られる主な理由と、理由別の具体的な対処法、他社で断られた物件の相談先、再相談の前に準備しておきたいことまでを順番に解説します。
リースバックの基本的な仕組みから確認したい方は、家を売っても住み続けるリースバックの仕組みもあわせてご覧ください。
他社で断られた方へ
再建築不可・市街化調整区域・権利関係など、物件側の理由で断られた場合は、取り扱う会社を変えることで結果が変わる可能性があります。まずは無料査定で「自分の家なら相談できるか」「買取価格と家賃はいくらになりそうか」を確認しておくと、次の選択肢を比較しやすくなります。
リースバックを断られたら最初に確認すること
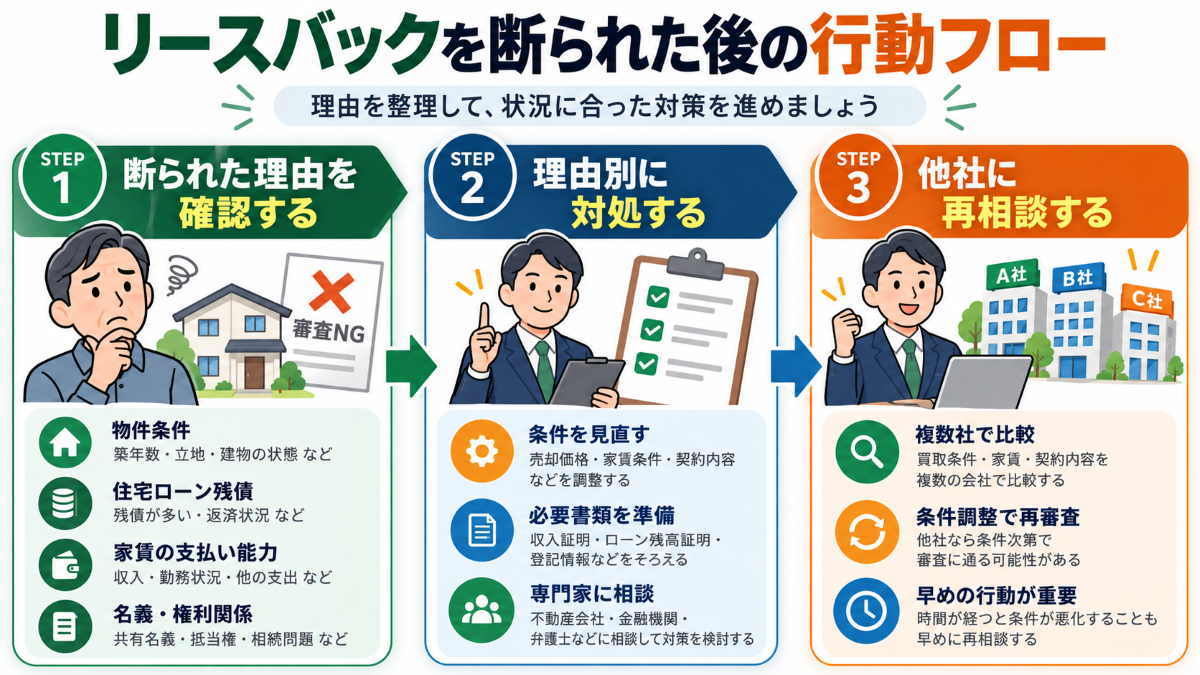
断られた直後は気持ちが焦りがちですが、最初にやるべきことは断られた理由をできるだけ具体的に聞くことです。理由によって、次にとるべき行動がまったく変わるからです。
- 物件そのものが理由か(エリア、再建築不可、市街化調整区域、建物の状態など)
- 住宅ローンの残債が理由か(売却価格より残債が多い)
- 家賃の支払い能力が理由か(収入、年齢、家賃保証会社の審査)
- 名義や権利関係が理由か(共有名義、相続未登記、借地権など)
- 手続きのタイミングが理由か(競売が進んでいて時間がない)
理由を教えてもらえなかった場合でも、「物件の問題か、収入・残債の問題か」だけでも確認しておくと、再相談の際に話が早く進みます。
リースバックの審査は「物件」と「家賃」の2段階
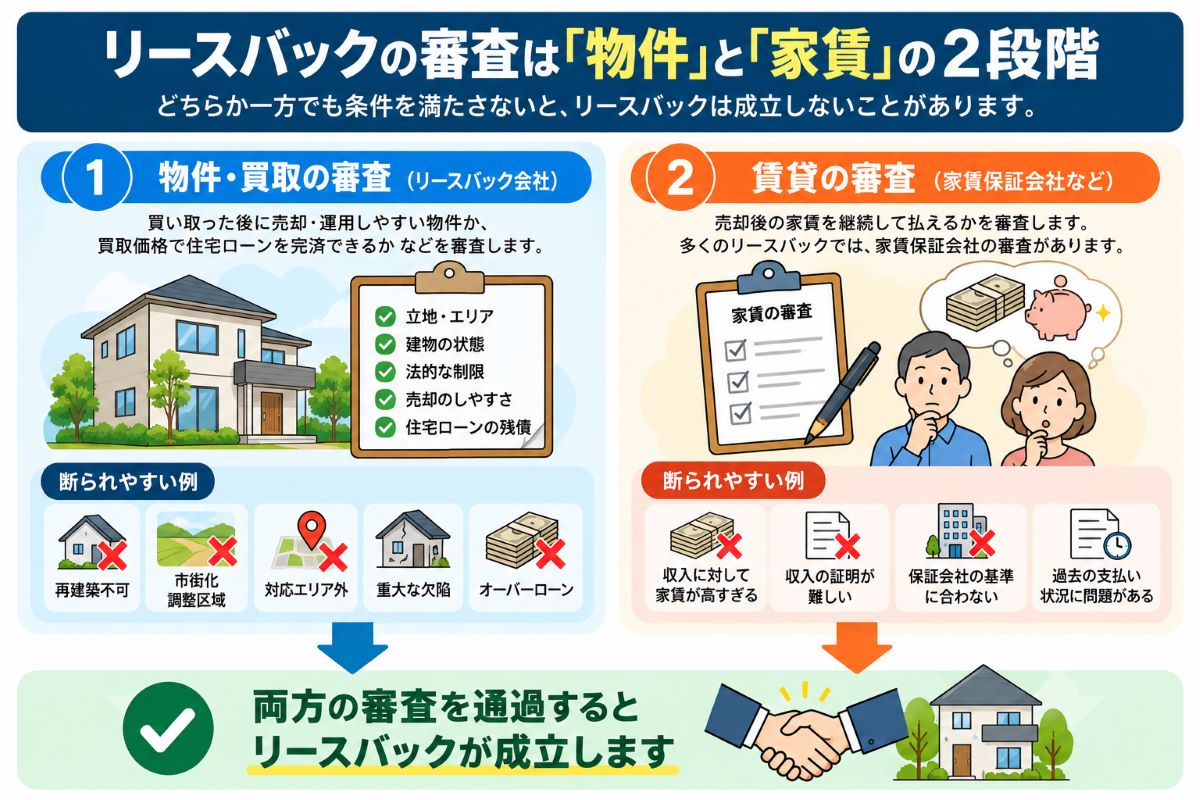
リースバックでは、大きく分けて2つの観点から審査が行われます。どちらか一方でも条件を満たさないと、成立しないことがあります。
| 審査の種類 | 主に見られること | 断られやすい例 |
|---|---|---|
| 物件・買取の審査 (リースバック会社) |
買い取った後に売却・運用しやすい物件か、買取価格で住宅ローンを完済できるか | 再建築不可、市街化調整区域、対応エリア外、重大な欠陥、オーバーローン |
| 賃貸の審査 (家賃保証会社など) |
売却後の家賃を継続して払えるか | 収入に対して家賃が高すぎる、収入の証明が難しい、保証会社の基準に合わない |
銀行のローンのように、年齢や勤続年数で一律に線を引くわけではない一方、「買い取った後に会社が困らない物件か」という視点が強く働くのがリースバックの特徴です。そのため、物件の種類によっては最初から取り扱い対象外としている会社も少なくありません。
リースバックを断られる8つの理由
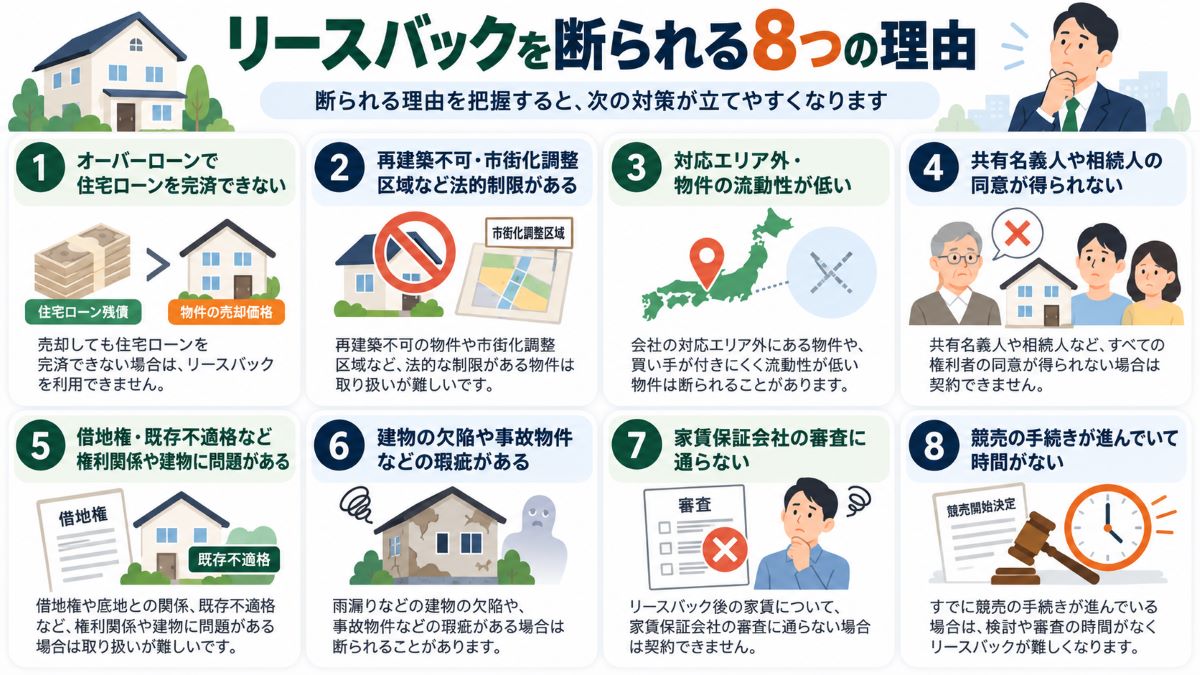
1.オーバーローンで住宅ローンを完済できない
最も多い理由のひとつが、売却価格が住宅ローンの残債を下回る「オーバーローン」です。リースバックでは売却代金で住宅ローンを完済し、抵当権を抹消してから所有権を移すのが原則のため、差額を自己資金で埋められないと成立しません。
リースバックの買取価格は、一般的に通常の市場売却より低めになるといわれています。「通常売却ならアンダーローンなのに、リースバックだとオーバーローンになる」というケースもあるため、複数社の査定額を比較することが重要です。
2.再建築不可・市街化調整区域など法的な制限がある
建築基準法の接道義務を満たさない再建築不可物件や、原則として建物を建てにくい市街化調整区域の物件は、将来の売却先が限られるため、多くのリースバック会社が敬遠します。ただし、こうした物件の扱いに慣れた会社であれば買取対象になることもあるため、1社の判断で諦める必要はありません。
3.対応エリア外・物件の流動性が低い
リースバック会社には対応エリアがあり、都市部中心の会社では地方の物件を扱っていないことがあります。また、駅から遠い、周辺の取引事例が少ない、築年数がかなり古いなど、買い取った後に売りにくい物件は評価が下がりやすくなります。
4.共有名義人や相続人の同意が得られない
自宅が夫婦や親子の共有名義になっている場合、売却には名義人全員の同意が必要です。また、親から相続した家の名義変更(相続登記)が済んでいない場合も、そのままでは売却できません。離婚協議中や、相続人間で意見がまとまらないケースも断られる原因になります。
5.借地権・既存不適格など権利関係や建物に問題がある
土地が借地で地主の承諾が必要な物件、建築当時は適法でも現行の基準に合わない既存不適格の建物、違法な増築がある建物などは、手続きや再販が難しくなるため審査で不利になりがちです。
6.建物の欠陥や事故物件などの瑕疵がある
雨漏りやシロアリ、構造上の問題といった物理的な欠陥や、心理的な瑕疵がある物件は、買取価格が大きく下がったり、取り扱いを断られたりすることがあります。
7.家賃保証会社の審査に通らない
売却後は家賃を払って住み続けるため、多くのリースバックでは家賃保証会社の審査があります。収入に対して家賃の負担が重すぎる場合や、収入を証明しにくい場合は通らないことがあります。保証会社によっては、過去の支払い状況などを確認するケースもあります。
家賃は一般に、買取価格と会社が見込む利回りをもとに決まるため、買取価格を少し下げて家賃を抑えるといった条件調整で通る場合もあります。
8.競売の手続きが進んでいて時間がない
住宅ローンの滞納が続き、競売の手続きが進んでいると、リースバックの審査や決済に必要な時間を確保できずに断られることがあります。競売が進むほど選択肢は減っていくため、滞納している場合は一日でも早く相談することが大切です。
断られた理由別の対処法早見表
断られた理由が分かったら、次の表で対処法の方向性を確認しましょう。
| 断られた理由 | まず試したい対処法 | ほかの選択肢 |
|---|---|---|
| オーバーローン | 複数社で査定し、買取価格の高い会社を探す | 差額の自己資金補填、任意売却とリースバックの併用 |
| 再建築不可・市街化調整区域 | こうした物件を取り扱う会社に再相談する | 訳あり物件の買取業者への売却 |
| 対応エリア外・流動性が低い | 対応エリアの広い会社、地元の会社に相談する | 通常売却、親族間売買 |
| 共有名義・相続未登記 | 名義人との話し合い、相続登記を済ませる | 権利関係の整理に強い会社や専門家に相談 |
| 借地権・既存不適格 | 権利関係の複雑な物件に対応する会社に再相談する | 地主への売却交渉、専門業者への売却 |
| 家賃保証会社の審査 | 買取価格と家賃のバランスを見直す、別会社で再審査 | リバースモーゲージ、不動産担保ローン、親族間売買 |
| 競売が進行中 | すぐに任意売却に対応できる会社へ相談する | 任意売却のみでの解決 |
ポイント
「物件」が理由で断られた場合は、会社を変えることで結果が変わる可能性が最も高いパターンです。一方、オーバーローンや家賃の支払い能力が理由の場合は、会社を変えるだけでなく、条件や資金計画の見直しもセットで考えましょう。
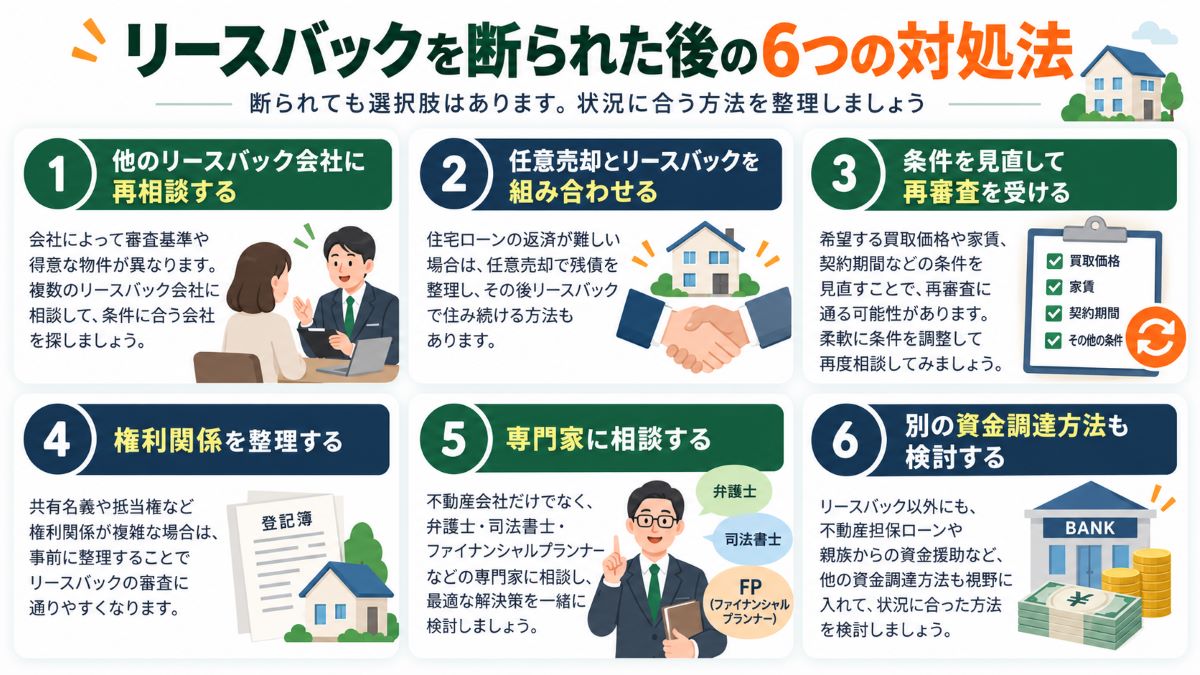
リースバックを断られた後の6つの対処法
1.他のリースバック会社に再相談する
最初に検討したいのが、別のリースバック会社への再相談です。リースバック会社は、不動産会社、ハウスメーカー系、金融系、地域密着型などさまざまで、対応エリアや取り扱う物件の種類、買取価格の考え方がそれぞれ異なります。
1社目で断られた理由が「当社の取り扱い対象外」であれば、対象としている会社を探すだけで解決することもあります。特に他社で断られた物件の相談を受け付けている会社を選ぶと、話が進みやすくなります。
2.任意売却とリースバックを組み合わせる
オーバーローンで住宅ローンを完済できない場合は、金融機関の同意を得て売却する「任意売却」とリースバックを組み合わせる方法があります。残ったローンは金融機関と相談しながら分割で返済していくのが一般的です。
ただし、任意売却は金融機関の同意が前提で、信用情報への影響もあります。住宅ローンの返済自体が難しくなっている方は、住宅ローンが払えないときの対処法も確認しておきましょう。
3.親族に買い取ってもらう(親族間売買)
子どもや兄弟などの親族に自宅を買い取ってもらい、家賃を払って住み続ける方法もあります。家族のもとに家を残せる点はメリットですが、親族側が住宅ローンを組みにくいことがあるほか、相場より極端に安い価格で売ると贈与税の問題が生じる場合があります。税務の確認は税理士などの専門家に相談してください。
4.リバースモーゲージを検討する
自宅を担保に金融機関から借り入れ、亡くなった後に自宅の売却などで返済するのがリバースモーゲージです。所有権を手放さずに住み続けられる一方、年齢や物件の条件が設けられていることが多く、マンションや地方の物件は対象外となる場合もあります。
5.不動産担保ローンを利用する
自宅を担保にお金を借りる不動産担保ローンなら、売却せずに資金を用意できます。ただし、毎月の返済が必要で、返済できなくなれば自宅を失う可能性がある点に注意が必要です。一時的な資金不足で、返済のめどが立っている場合に向いています。
6.通常の不動産売却で住み替える
住み続けることにこだわらなければ、仲介による通常の売却のほうが高く売れる可能性があります。手元に残る資金を最大化したい場合や、リースバック後の家賃負担が重くなりそうな場合は、住み替えも含めて比較してみましょう。
| 方法 | 住み続けられるか | 向いている人 | 主な注意点 |
|---|---|---|---|
| 他社のリースバック | 住み続けられる | 物件や会社の基準が理由で断られた人 | 家賃・契約期間・買戻し条件を比較 |
| 任意売却+リースバック | 住み続けられる | オーバーローンの人 | 金融機関の同意、残債の返済 |
| 親族間売買 | 住み続けられる | 協力してくれる親族がいる人 | 親族の資金調達、税金 |
| リバースモーゲージ | 住み続けられる | 条件を満たす高齢の人 | 年齢・物件の条件、金利上昇 |
| 不動産担保ローン | 住み続けられる | 返済のめどがある人 | 毎月の返済、滞納時のリスク |
| 通常売却 | 引っ越しが必要 | 資金を最大化したい人 | 住み替え先と費用の確保 |
他社で断られた物件の相談先なら「リアルエステート」
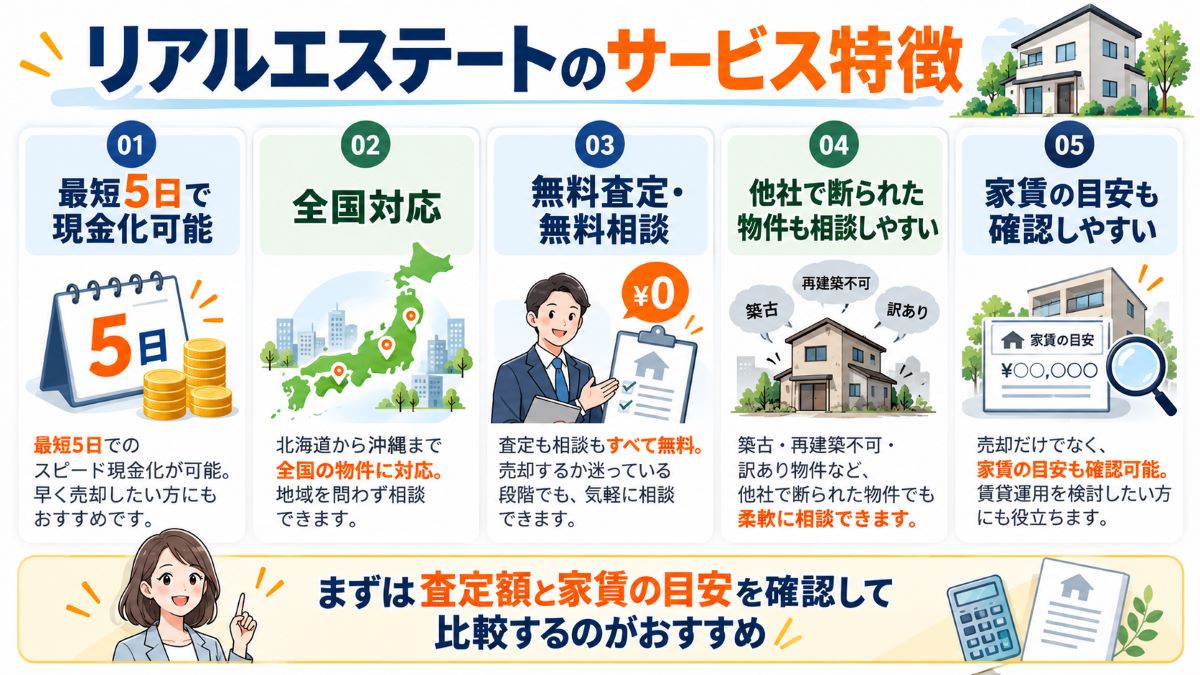
「物件が理由で断られた」「どこに相談しても難しいと言われた」という方の再相談先として検討したいのが、株式会社リアルエステートのリースバックです。
公式サイトでは、他社で断られた物件の相談を受け付けていることを大きく打ち出しており、次のような物件も相談対象としています。
- 市街化調整区域の物件
- 再建築不可の物件
- 他社で買取金額が付かなかった物件
- 権利関係が複雑な物件
| 項目 | リアルエステートのリースバック(公式サイトの記載より) |
|---|---|
| 特徴 | 他社で断られた物件の相談に対応、高額買取を重視 |
| 現金化までのスピード | 最短5日 |
| 手数料・査定料 | 0円 |
| 家賃設定 | 利用者の状況に合わせて設定 |
| 買戻し | 将来的な買戻しにも対応 |
| 設立 | 2011年 |
※条件や対応内容は変更される場合があります。最新の情報は公式サイトでご確認ください。
リアルエステートへの相談が向いている人
- 再建築不可・市街化調整区域などを理由に他社で断られた人
- 他社の買取価格が低く、オーバーローンになってしまった人
- 急いで資金を用意する必要がある人
- 家賃や買戻しの条件を自分の状況に合わせて相談したい人
もちろん、相談すれば必ず成立するわけではありません。それでも、無料の査定で「自分の家ならいくらで買い取ってもらえ、家賃はいくらになるのか」を知っておくことは、ほかの方法と比較するうえでも役立ちます。1社目で断られた方ほど、条件の違う会社の査定を一度受けてみる価値があります。
査定だけでもOK
「本当に買い取ってもらえるか」「買取価格はいくらか」「売却後の家賃はいくらになるか」を確認してから、他の方法と比較できます。
再相談の前に準備しておきたいこと
2社目以降の相談では、1社目で分かったことを整理して伝えると、話が早く進み、的外れな提案を避けられます。
- 1社目で断られた理由(分かる範囲で)
- 住宅ローンの残高が分かる返済予定表
- 登記簿謄本(登記事項証明書)や固定資産税の納税通知書
- 収入が分かる書類(源泉徴収票、年金額の通知、確定申告書など)
- 共有名義人や家族の同意の状況
- いくら必要か、いつまでに必要か、何年住み続けたいか
家賃の目安を事前に試算しておく
リースバックの年間家賃は、買取価格に会社が見込む利回りを掛けて決まることが多いとされます。たとえば買取価格が1,500万円で年7%なら、年間105万円・月額約8.75万円が目安です(説明用の計算例)。今の収入で無理なく払える家賃を先に把握しておくと、条件の交渉がしやすくなります。
断られた後こそ焦って契約しないための注意点
一度断られると「受けてくれるならどこでもいい」と考えてしまいがちです。しかし、条件をよく確認せずに契約すると、後から住み続けられなくなるなどのトラブルにつながるおそれがあります。
契約の種類(普通借家か定期借家か)を確認する
賃貸借契約には、原則として更新できる「普通借家契約」と、期間満了で終了する「定期借家契約」があります。定期借家契約の場合、再契約されなければ退去が必要になるため、長く住み続けたい方は特に注意が必要です。
家賃を何年払い続けられるか計算する
売却で得たお金は、住宅ローンの完済や当面の支払いで減っていきます。家賃を長期間払い続けると、支払総額が売却で得た金額を上回ることもあります。年金生活に入った後も払える金額かどうかまで確認しましょう。
買戻しの条件と価格を書面で確認する
将来買い戻したい場合は、買戻しができる期間と価格を契約書で確認します。一般的に、買戻し価格は売却価格より高く設定されることが多いため、実際に買い戻せる資金計画があるかも考えておきましょう。
諸費用と修繕費の負担を確認する
事務手数料などの諸費用の有無や、住み続けている間の設備の故障・修繕を誰が負担するのかも、契約前に確認が必要です。
強引な勧誘には応じない
「今日中に決めてほしい」など契約を急がせる、説明が不十分なまま書類に署名を求めるといった業者には注意しましょう。不安を感じたら家族にも同席してもらい、トラブルになった場合は消費者ホットライン「188」で相談できます。
リースバックを断られた人からよくある質問
リースバックを1社に断られたら、他社でも断られますか?
必ずしもそうではありません。リースバックの審査基準は会社ごとに異なり、特に物件の種類やエリアが理由で断られた場合は、取り扱う会社を変えることで成立する可能性があります。断られた理由を確認したうえで、条件の違う会社に再相談しましょう。
複数のリースバック会社に同時に相談してもよいですか?
問題ありません。買取価格や家賃、契約期間、買戻しの条件は会社によって差があるため、複数社を比較したほうが納得できる条件を選びやすくなります。
住宅ローンが残っていてもリースバックはできますか?
売却価格で住宅ローンを完済できれば、ローンが残っていても利用できるのが一般的です。売却価格が残債を下回る場合は、差額の自己資金の用意や任意売却との併用を検討します。
高齢でもリースバックの審査に通りますか?
リースバックは融資ではないため、年齢だけを理由に一律で断られることは少ないとされます。ただし、家賃を払い続けられるかは確認されるため、年金などの収入と家賃のバランスが重要です。会社によっては、家族の同意や同席を求められることもあります。
再建築不可や市街化調整区域の家でもリースバックできますか?
多くの会社が取り扱いに慎重な物件ですが、こうした物件にも対応している会社はあります。1社で断られた場合でも、訳あり物件の相談を受け付けている会社に再相談してみましょう。
住宅ローンを滞納していてもリースバックの相談はできますか?
相談は可能ですが、滞納が進んで競売の手続きに入ると、使える時間と選択肢が限られていきます。滞納している、または滞納しそうな段階で、できるだけ早く金融機関とリースバック会社の両方に相談することが大切です。
まとめ|断られた理由に合わせて次の一手を選ぼう
リースバックを断られる理由は、オーバーローン、物件の法的な制限や流動性、名義や権利関係、家賃保証会社の審査などさまざまです。大切なのは、断られた理由を確認し、それに合った対処法を選ぶことです。
特に、再建築不可や市街化調整区域など物件が理由で断られた場合は、取り扱う会社を変えるだけで結果が変わる可能性があります。一方で、焦って条件の悪い契約を結ばないよう、家賃・契約期間・買戻し条件は必ず比較してください。
今日から行う3ステップ
- 1社目で断られた理由と、住宅ローンの残高を確認する
- 理由別の早見表で、再相談・任意売却・その他の方法のどれを優先するか決める
- 他社で断られた物件に対応する会社で、無料査定を受けて条件を比較する
※相談・査定後に必ず契約する必要はありません。条件を確認したうえで、他の選択肢と比較してください。
なお、住宅ローンの返済がすでに遅れそうな場合は、リースバック会社への相談と並行して、借入先の金融機関にも早めに連絡してください。