
結論
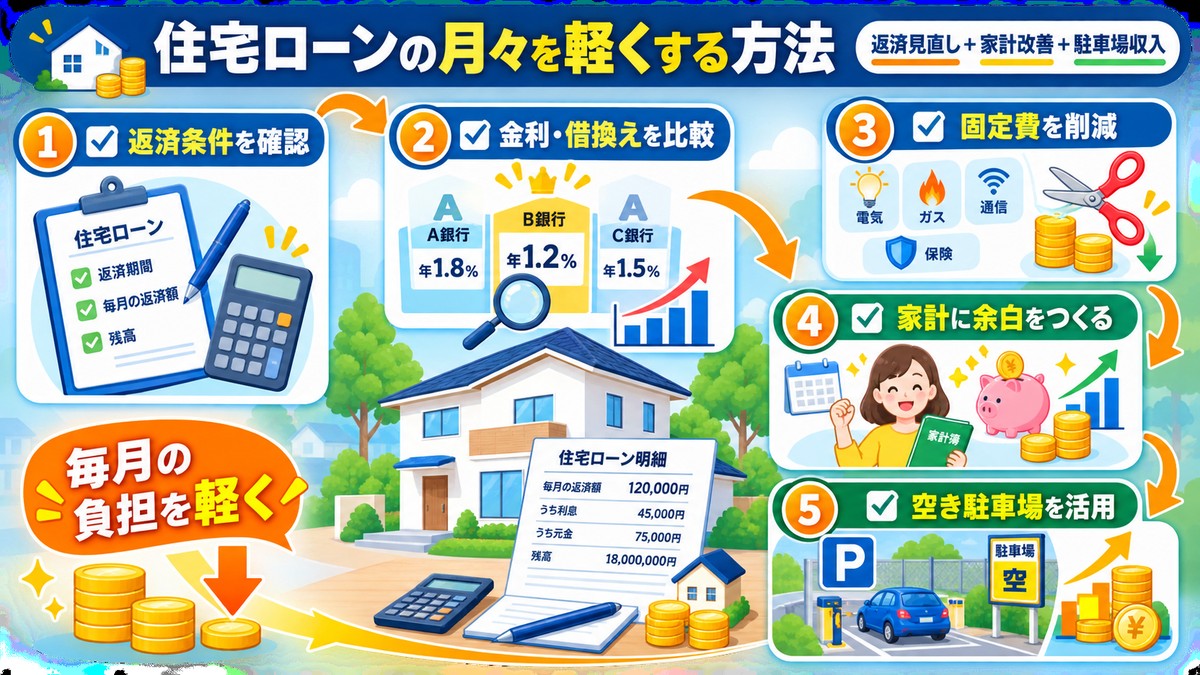
住宅ローンの月々の負担を軽くする方法は、大きく3つあります。①借り換えや返済条件変更で毎月返済額そのものを下げる、②繰り上げ返済や固定費の見直しで支出を減らす、③自宅の空き駐車場などから収入をつくり、実質的な負担を相殺する方法です。
ただし、すでに返済が遅れそうな場合は副収入づくりよりも、滞納前に借入先の金融機関へ相談することが最優先です。
「住宅ローンの月々を減らしたい」と思っても、何から手を付ければよいか迷う方は少なくありません。金利を下げればよいのか、返済期間を延ばすべきか、貯金を使って繰り上げ返済すべきかによって、効果と注意点は異なります。
また、毎月返済額を直接変更できなくても、家計の支出を減らしたり、自宅にある空きスペースから収入を得たりすれば、手元に残るお金を増やせます。この記事では、住宅ローンの負担を「返済額」「総返済額」「家計の実質負担」に分け、無理のない対策を順番に解説します。
住宅ローンの月々を減らしたいときの結論
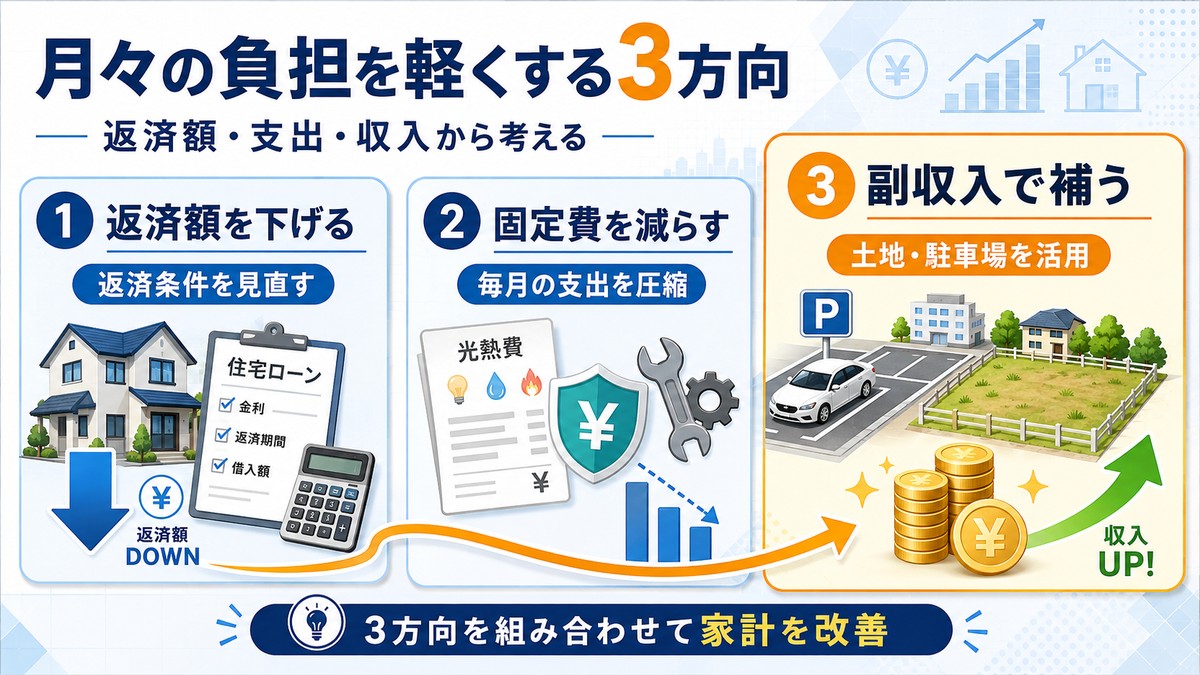
最初に、「何を減らしたいのか」を明確にしましょう。毎月の引き落とし額を減らしたい場合と、完済までの利息を含む総返済額を減らしたい場合では、適した方法が違います。
| 目的 | 主な方法 | 期待できること | 主な注意点 |
|---|---|---|---|
| 毎月返済額を下げる | 借り換え、返済期間延長、返済条件変更 | 毎月の資金繰りを改善しやすい | 審査・手数料・総返済額の増加を確認 |
| 総返済額を減らす | 低金利への借り換え、繰り上げ返済 | 将来支払う利息を減らせる可能性 | 手元資金を減らしすぎない |
| 家計の実質負担を軽くする | 固定費削減、副収入、空き駐車場の貸し出し | ローン契約を変えずに収支を改善できる | 収入は保証されず、税金や規約の確認が必要 |
おすすめの進め方は、まず住宅ローンの契約内容と家計を確認し、借入先に相談することです。そのうえで借り換えなどの費用対効果を比較し、並行して固定費削減や空き駐車場の活用を検討します。
- 今月の返済に間に合わない可能性があるなら、すぐ金融機関へ相談する
- 返済はできるが家計が苦しいなら、契約と固定費を見直す
- 自宅駐車場が空く時間があるなら、小さな副収入の可能性を調べる
返済への心理的な負担も含めて整理したい方は、住宅ローンのプレッシャーを軽くする方法も参考にしてください。
最初に確認したい住宅ローンと家計の数字
対策を選ぶ前に、返済予定表、契約書、直近の家計を用意します。数字が曖昧なまま借り換えや繰り上げ返済をすると、「毎月は減ったが総額が増えた」「貯金が足りなくなった」といった結果になりかねません。
住宅ローンの残高・金利・残りの返済期間
確認するのは、ローン残高、適用金利、金利タイプ、残存期間、毎月返済額、ボーナス返済額です。変動金利なら金利や返済額を見直す時期とルール、固定金利期間選択型なら固定期間終了後の条件も確認します。
借り換えの効果は、単純な金利差だけでは決まりません。残高と残存期間が少なければ、利息の削減額より借り換え諸費用の方が大きくなることもあります。現在のローンと候補ローンについて、完済までの総支払額を同じ条件で比較することが重要です。
毎月いくら不足しているか
次に、手取り収入から住宅ローン、食費、光熱費、通信費、保険料、教育費、車両費などを差し引きます。年払いの税金、保険、車検、住宅修繕費などは12で割って月額換算しましょう。
実質負担の考え方
住宅ローンの実質的な月間負担 = 毎月返済額 − 固定費の削減額 − 空きスペースなどから得た税引前収入
たとえば返済額自体が変わらなくても、固定費を月5,000円減らし、駐車場から月5,000円の収入を得られれば、家計上の負担は合計1万円軽くなります。ただし、駐車場収入は予約状況や立地に左右され、税金等も考慮する必要があります。
手元に残すべき生活予備資金
繰り上げ返済に使えるお金は、預金残高の全額ではありません。病気、休職、車の故障、教育費、住宅設備の交換などに備える資金を残す必要があります。家計によって必要額は異なるため、今後数年の大きな支出も一覧にしてから判断してください。
住宅ローンの毎月返済額を減らす5つの方法
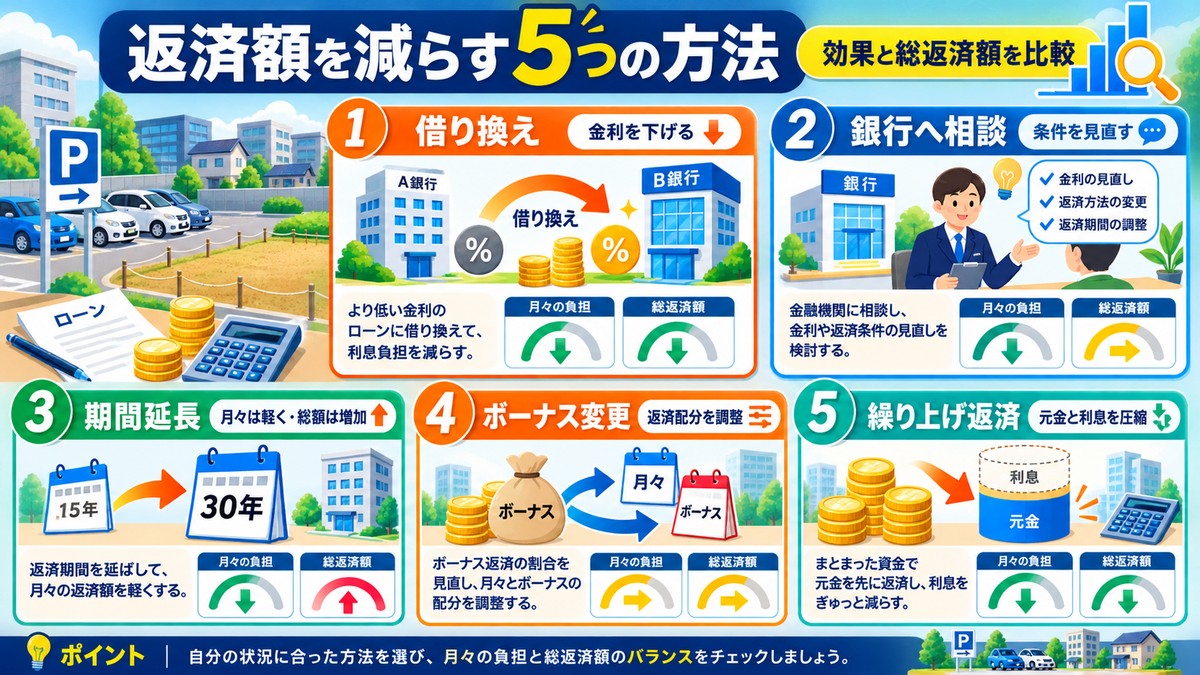
ここからは、住宅ローン契約に働きかけて月々の返済額を下げる代表的な方法を説明します。金融機関や商品ごとに対応の可否や条件が異なるため、最終的には借入先の最新情報を確認してください。
1.低金利の住宅ローンへ借り換える
借り換えとは、別の金融機関などで新しい住宅ローンを借り、現在のローンを一括返済する方法です。適用金利が下がれば、毎月返済額と総返済額を減らせる可能性があります。
ただし、新しいローンには審査があり、事務手数料、保証関連費用、抵当権の抹消・設定に伴う登記費用、司法書士報酬などが発生する場合があります。比較する際は「金利が何%下がるか」だけでなく、諸費用を含む総支払額と、費用を回収するまでの期間を確認しましょう。
- 現在と借り換え後の毎月返済額
- 借り換え諸費用を含めた総支払額
- 変動金利・固定金利それぞれのリスク
- 団体信用生命保険の保障内容と上乗せ金利
- 完済年齢、返済期間、審査条件
2.同じ銀行に金利や返済条件を相談する
住宅ローンの見直しは、必ずしも別の銀行への借り換えだけではありません。現在の借入先に、適用金利や返済方法について相談できる場合があります。ただし、同じ銀行内での商品変更や金利の見直しが可能か、どのような手数料がかかるかは金融機関と契約によって異なります。
相談時には、他行の金利だけを伝えるのではなく、現在の収入、家計の状況、今後も返済を続ける意思、希望する返済額を整理しておくと話が具体的になります。条件変更が認められるとは限りませんが、延滞前なら選択肢を検討しやすくなります。
3.返済期間の延長や一時的な減額を相談する
収入減少などで返済が厳しくなった場合、金融機関へ返済期間の延長、一定期間の返済額軽減、元金据え置き、ボーナス返済の変更などを相談できることがあります。
返済期間を延ばすと月々の返済額は下がる可能性がありますが、利息を支払う期間が長くなり、総返済額が増えることがあります。また、完済時の年齢が上がる点にも注意が必要です。目先の減額だけでなく、条件変更後の返済予定表を受け取り、将来の負担まで確認してください。
金融機関へ伝える内容
- 返済が苦しくなった理由と発生時期
- 現在の収入、支出、預貯金
- 希望する月々の返済額と期間
- 収入が回復する見込み
- 他の借り入れや家族の状況
4.ボーナス返済の割合を見直す
ボーナスは勤務先の業績などで変動する可能性があります。ボーナス返済が重く、支給月の資金繰りが苦しい場合は、毎月返済との配分を変更できるか借入先へ確認しましょう。
配分変更によって通常月の返済額が増える場合もあるため、年間の支払額と月ごとの家計をセットで比較する必要があります。変更手数料の有無も確認してください。
5.返済額軽減型の繰り上げ返済を検討する
一部繰り上げ返済には、一般に返済期間を短くする「期間短縮型」と、期間を原則維持して月々の返済額を下げる「返済額軽減型」があります。毎月を減らしたい人は返済額軽減型が候補です。
一方、利息軽減効果は条件によって期間短縮型の方が大きくなることがあります。どちらが適しているかは、毎月の余裕を優先するのか、早期完済と総返済額の削減を優先するのかで決まります。金融機関のシミュレーションで両方を比較しましょう。
繰り上げ返済をしてはいけないケースとは
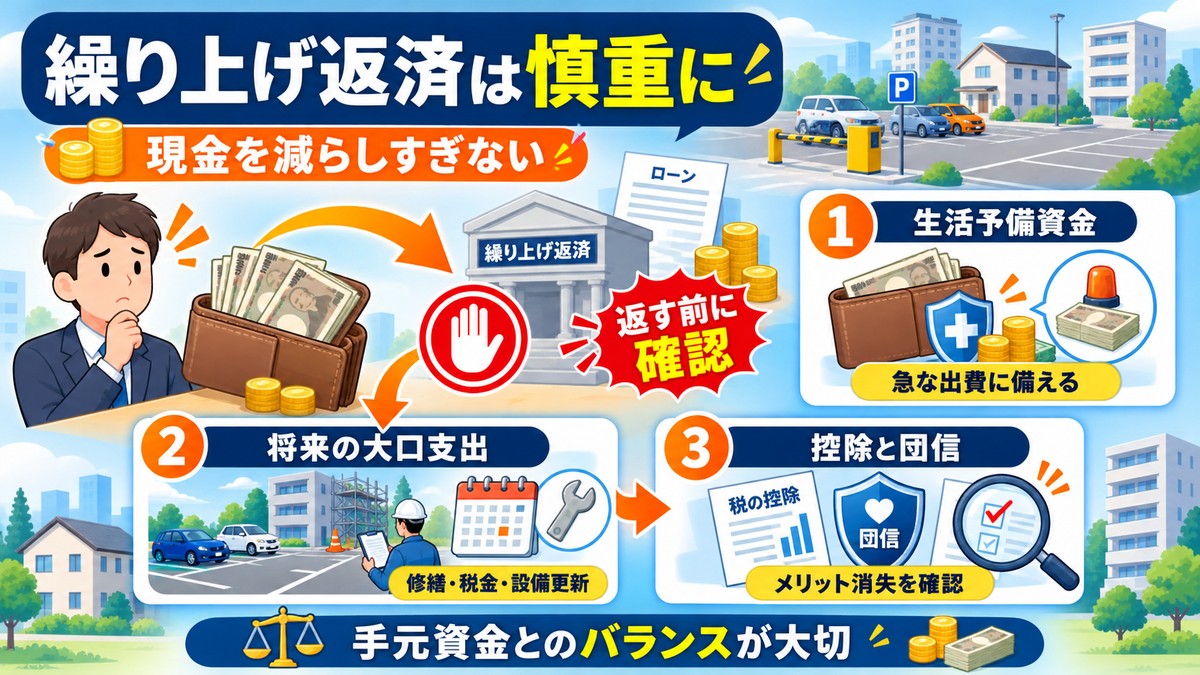
繰り上げ返済は元金を減らし、将来の利息を軽減できる方法ですが、誰にでも適しているわけではありません。次のケースでは慎重な判断が必要です。
生活予備資金が不足するケース
返済に預金を使いすぎると、突然の支出をカードローンなど金利の高い借り入れで補う事態になりかねません。住宅ローンの金利だけを見るのではなく、家計全体の安全性を優先しましょう。
近い将来に大きな支出があるケース
進学、出産、車の買い替え、外壁や屋根の修繕などを予定しているなら、その資金を先に確保します。一度繰り上げ返済した資金は、原則として簡単には取り戻せません。
住宅ローン控除や団信との関係を確認していないケース
繰り上げ返済により年末残高や返済期間が変わると、住宅ローン控除の適用や控除額に影響する可能性があります。また、団体信用生命保険は一般にローン残高を対象とするため、保障とのバランスも考える必要があります。税制の適用条件は契約時期や個別状況で異なるため、金融機関、税務署、税理士などへ最新条件を確認してください。
繰り上げ返済で後悔しない判断軸
「いくら貯まったら返すか」ではなく、生活予備資金と予定支出を差し引いた後も余裕があるか、控除を含めた実質的な効果があるかで判断します。
住宅ローン以外の固定費を見直して月々の支出を減らす
借り換えの審査が難しい場合や、諸費用を考えると効果が小さい場合でも、家計の固定費は見直せます。一度の見直しが毎月続く項目から着手すると効率的です。
- 使っていないサブスクリプションを解約する
- スマートフォンやインターネットの契約を見直す
- 保険の保障重複や不要な特約を確認する
- 電気・ガスの契約プランを比較する
- 車の保有台数、駐車場代、任意保険を見直す
- ボーナスを前提にした支出を通常月の収入内へ収める
保険は単に保険料を下げればよいわけではありません。住宅ローンの団信、公的保障、勤務先の制度、貯蓄で補える範囲を整理してから変更してください。
家計を見直しても返済が難しく、売却を含む根本的な対応が必要なときは、家を売っても住み続けるリースバックの仕組みも選択肢の理解に役立ちます。ただし、売却後は家賃が発生するため、契約条件を慎重に比較する必要があります。
空き駐車場の収入で住宅ローンの実質負担を補う
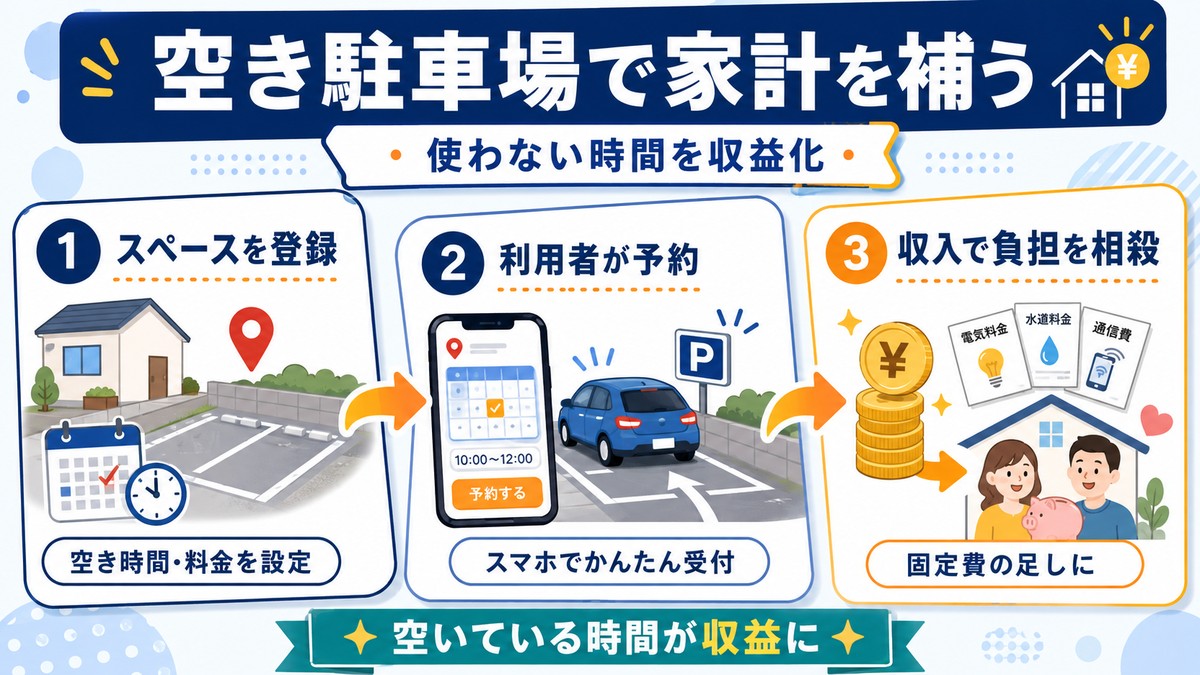
支出削減だけで十分な余裕が生まれない場合は、自宅の資産を小さく活用する方法もあります。車を手放して1台分が空いている、平日の昼間だけ車で通勤する、休日だけ使わないといった家庭なら、空いている時間に駐車スペースを貸せる可能性があります。
特Pやアキッパなどの駐車場シェアサービスでは、オーナーが駐車スペースを登録し、利用者がウェブやアプリから予約します。本格的なコインパーキングと異なり、精算機やゲートを設けずに始められる形が一般的です。
詳しい貸し方や準備は、自宅の駐車場を貸す方法で確認できます。
駐車場収入は「返済額の減額」ではなく家計の相殺
駐車場を貸しても金融機関への月々の返済額そのものは変わりません。しかし、手数料等を差し引いた収入を返済原資や生活費に充てれば、家計から持ち出す金額を補えます。
たとえば月々の住宅ローンが10万円で、駐車場の手取りが月8,000円なら、家計上の持ち出しは実質9万2,000円相当と考えられます。ただし、これは説明用の計算例です。実際の予約数、料金、手数料、税負担は立地やサービス条件によって異なり、毎月の収入は保証されません。
需要が期待できる立地
- 駅、繁華街、オフィス街の徒歩圏
- スタジアム、ホール、観光地の周辺
- 病院、大学、学校、公共施設の近く
- コインパーキングが少ない住宅街
- 周辺駐車場が休日やイベント日に満車になりやすい地域
需要があるかは、周辺の予約駐車場の掲載状況と料金を調べると判断しやすくなります。高い料金を設定するより、まず利用可能日と周辺相場に合う料金で小さく試し、予約状況を見ながら調整する方法が現実的です。
特Pとアキッパはどちらを選ぶ?
どちらも自宅の空き駐車場を掲載できるサービスですが、手数料、料金設定の支援、入金条件、補償、登録審査などは異なります。また、サービス内容は変更される可能性があるため、申込前に公式ページの最新条件を確認してください。
| 比較項目 | 特P | アキッパ |
|---|---|---|
| 向いている人 | 手取りや時間貸し・月極などの選択肢を比較したい人 | 集客や料金設定のサポートも含めて検討したい人 |
| 初期検討 | 登録可能なスペースか、現在の募集条件を確認 | 掲載可否、運用方法、現在の募集条件を確認 |
| 収入 | 立地、料金、利用可能日、予約数に左右される | 立地、料金、利用可能日、予約数に左右される |
| 確認事項 | 手数料、入金、補償、キャンセル、税務 | 手数料、入金、補償、キャンセル、税務 |
手数料やオーナー目線での違いを詳しく比べたい方は、特Pとアキッパのオーナー向け比較をご覧ください。すでに月極駐車場を運営している場合は、月極駐車場の空きを特P・アキッパで活用する方法も参考になります。
いきなり長期間貸すのが不安なら、自宅で車を使わない曜日や時間だけ登録できるか確認し、生活に支障がない範囲から検討しましょう。
自宅駐車場を貸す前のチェックポイント
駐車場収入は手軽に見えても、利用車両が自宅敷地へ入るため、安全性と近隣への配慮が欠かせません。
スペースの寸法と進入経路を確認する
駐車区画の幅・長さだけでなく、前面道路の幅、切り返しのしやすさ、段差、傾斜、屋根や配管の高さも確認します。大型車が入れないなら、対応可能な車種を明確に表示することがトラブル防止につながります。
家族・管理規約・契約を確認する
共有名義の土地、賃貸住宅、分譲マンションなどでは、自分だけの判断で貸せない場合があります。所有者、家族、管理組合、管理会社へ確認してください。住宅ローン契約、火災保険、自治体のルールなども必要に応じて確認しましょう。
利用者に伝えるルールを明確にする
- 駐車可能な位置と車両サイズ
- 利用できる曜日・時間
- アイドリングや騒音に関する注意
- 敷地内で立ち入ってはいけない場所
- 入出庫時に注意すべき塀、縁石、植木、設備
- 緊急時の連絡方法
住宅に排気ガスを向けないため前向き駐車を指定する場合は、意味が伝わる案内が必要です。詳しくは前向き駐車の意味と指定される理由をご覧ください。
税金と必要経費を記録する
駐車場から得た収入は、所得税や住民税の申告に関係する可能性があります。所得区分や必要経費の扱いは、貸し方や個別事情によって異なります。売上、サービス手数料、補修費などの資料を保管し、不明点は税務署または税理士へ確認してください。
住宅ローンを減らす対策の優先順位
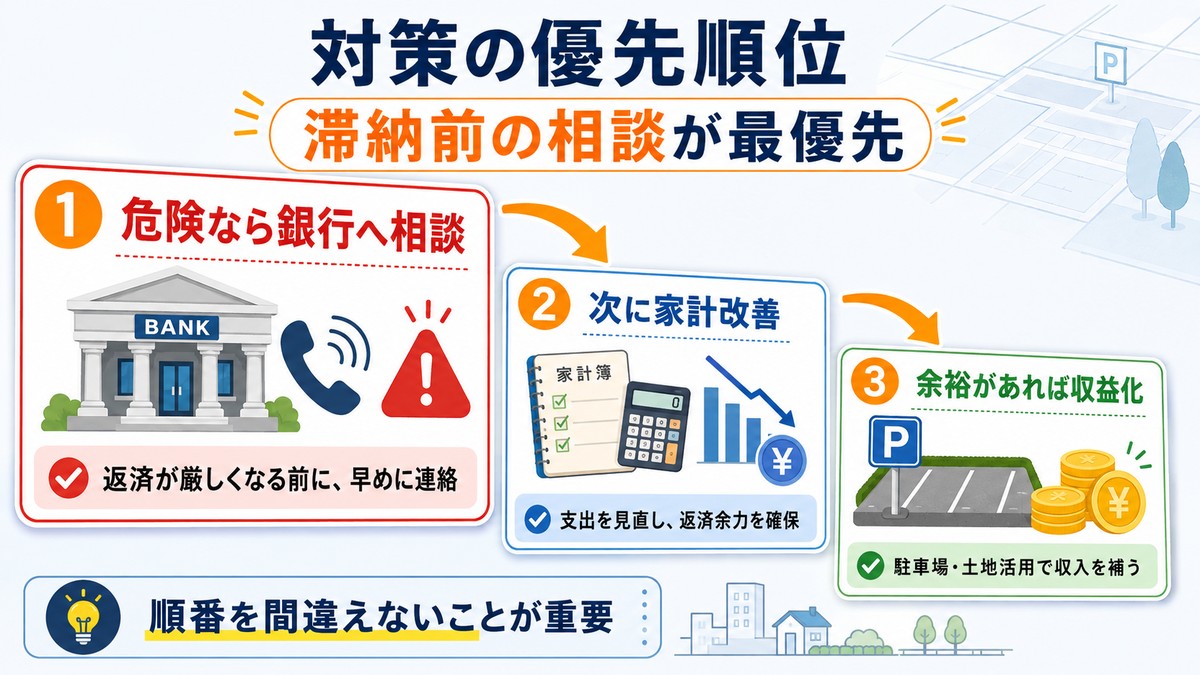
複数の方法を同時に比較すると、何を先にすべきか分からなくなることがあります。状況別に次の順序で進めると整理しやすくなります。
| 現在の状況 | 最優先の行動 | 次の対策 |
|---|---|---|
| 今月・来月の返済が危ない | 滞納前に金融機関へ連絡 | 返済条件、公的制度、保険等を確認 |
| 返済できるが毎月赤字 | 家計と固定費を見える化 | 条件変更・借り換え・収入増を比較 |
| 家計は黒字だが負担感が強い | 借り換えの総額試算 | 余剰資金の範囲で繰り上げ返済を検討 |
| 自宅の駐車場が空いている | 需要・規約・安全性を確認 | 特Pとアキッパを比較して小さく試す |
返済できない可能性が現実化している場合は、駐車場収入が発生するのを待つべきではありません。詳しい初動は、住宅ローンが払えないときの対処法で確認してください。
住宅ローンの月々を減らすときの注意点
毎月返済額だけで判断しない
返済期間を延ばせば月々の支払いは下がりやすいものの、総返済額が増える可能性があります。反対に期間短縮型の繰り上げ返済は総返済額を減らしやすくても、月々の額は変わらない場合があります。必ず毎月返済額、総返済額、完済年齢をセットで比較してください。
借り換えは諸費用と保障も比較する
借り換え後の表面金利が低くても、諸費用や団信の上乗せ金利を含めると効果が小さくなる場合があります。現在の団信に疾病保障が付いているなら、新しいローンで保障が狭くならないかも重要です。
副収入を返済計画の必須条件にしない
駐車場の予約は、季節、イベント、競合、周辺施設の状況によって変動します。毎月必ず同額が入る前提で住宅ローンの返済計画を組むのは避け、収入が少ない月でも返済できる状態を目指しましょう。
滞納を放置しない
無断で返済を遅らせると、遅延損害金や信用情報への影響、保証会社による代位弁済、最終的な売却・競売などにつながる可能性があります。「何回までなら大丈夫」と自己判断せず、遅れる前に金融機関へ連絡してください。
病気やけがで働けない場合は、団信の保障、勤務先の休業制度、公的給付、民間保険の給付対象も確認しましょう。使える制度は契約内容や就労状況によって異なります。
住宅ローンの月々を減らしたい人からよくある質問
住宅ローンの月々の返済額を減らすことはできますか?
借り換え、返済期間の延長、返済条件変更、返済額軽減型の繰り上げ返済などで減らせる可能性があります。ただし、金融機関の審査や商品条件によって利用できない場合があり、手数料や総返済額の増加にも注意が必要です。
住宅ローンの減額申請はどこに相談すればよいですか?
まず現在の借入先の住宅ローン相談窓口へ連絡します。返済が遅れてからではなく、収入減少などが判明した段階で相談することが重要です。返済予定表、収入・支出、預貯金、希望する返済額を整理しておきましょう。
住宅ローンは同じ銀行でも見直せますか?
商品変更、金利タイプ変更、返済条件変更などを相談できることがありますが、対応は金融機関や契約によって異なります。変更手数料、適用金利、団信、総返済額を確認し、他行への借り換えとも比較してください。
繰り上げ返済は少し残した方がよいですか?
ローンを残すこと自体が常に有利とは限りません。生活予備資金、住宅ローン控除、団信、今後の大きな支出、適用金利を踏まえて判断します。手元資金が不足するほど返済するのは避けましょう。
100万円を繰り上げ返済すると月々はいくら減りますか?
ローン残高、金利、残存期間、返済方式、繰り上げ返済の種類によって異なるため、一律には計算できません。借入先のシミュレーションで「返済額軽減型」を選び、実行日と手数料を含めて確認してください。
自宅の駐車場はいくらで貸せますか?
料金と予約数は、立地、周辺相場、曜日、イベント、車両サイズ、利用可能時間などで変わります。周辺の予約駐車場を調べて試算し、サービス手数料や税金を差し引いた手取りで考えましょう。収入は保証されません。
駐車場収入だけで住宅ローンを返済できますか?
立地や保有区画数によっては収入を得られますが、自宅の1区画だけで住宅ローン全額を安定して賄えるとは限りません。まずは月々の負担の一部を補う方法として考え、返済計画は駐車場収入が少ない月にも耐えられるようにしてください。
まとめ|支出削減と空きスペースの収益化を組み合わせる
住宅ローンの月々を減らしたいときは、毎月返済額だけを見るのではなく、総返済額と家計全体を確認することが大切です。借り換え、同じ銀行への相談、返済期間の延長、返済額軽減型の繰り上げ返済には、それぞれ異なるメリットと注意点があります。
同時に、通信費や保険などの固定費を見直し、自宅駐車場が空いているなら収益化を検討すると、ローン契約を変えずに実質的な負担を補える可能性があります。本格的な設備投資を急がず、特Pとアキッパの条件を比較し、生活に支障のない日時から試すのが現実的です。
今日から行う3ステップ
- 返済予定表と家計を確認し、毎月いくら改善したいか決める
- 借入先へ相談し、借り換え・条件変更・繰り上げ返済を比較する
- 空き駐車場があれば、特Pとアキッパの掲載条件を確認する
なお、すでに滞納の恐れがある場合は、サービス登録より先に金融機関へ相談してください。早く状況を共有するほど、検討できる選択肢を残しやすくなります。