
※本記事には広告・アフィリエイトリンクが含まれます。住宅ローンや駐車場シェアサービスの条件は変更される場合があるため、契約・申込みの前に金融機関や各公式サイトで最新情報をご確認ください。
「住宅ローンの返済がきつい」「毎月ぎりぎりで、教育費や修繕費まで用意できない」と感じているなら、我慢だけで乗り切ろうとしないことが大切です。
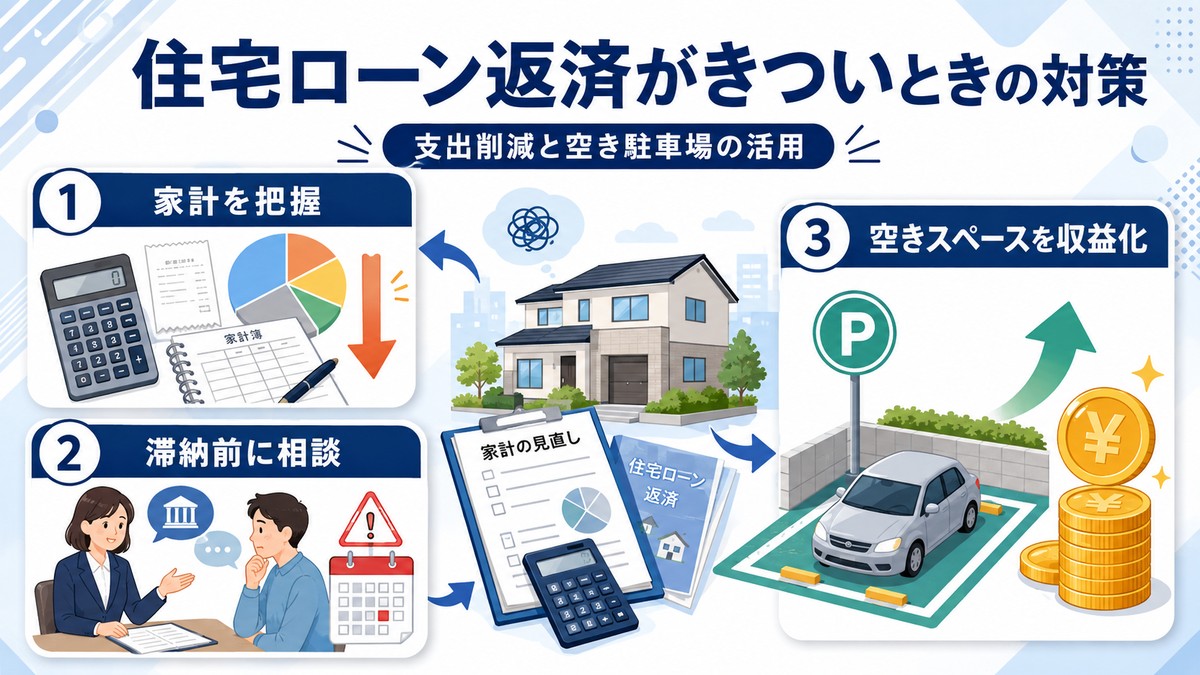
最初に行うべきなのは、家計の不足額と返済状況を数字で確認することです。そのうえで、固定費の削減、借り換えの比較、借入先への相談を進めます。さらに、自宅に使っていない駐車スペースがあるなら、予約制駐車場として貸し出し、月々の負担を補う方法も検討できます。
結論
まだ滞納していない場合は、「支出を減らす」「返済条件を見直す」「小さな収入源を増やす」を並行して進めるのが基本です。今月の支払いが難しい場合や、すでに遅れている場合は、駐車場収入を待つのではなく、借入先の金融機関へすぐ連絡してください。
住宅ローンの返済がきついときは危険度を先に確認する
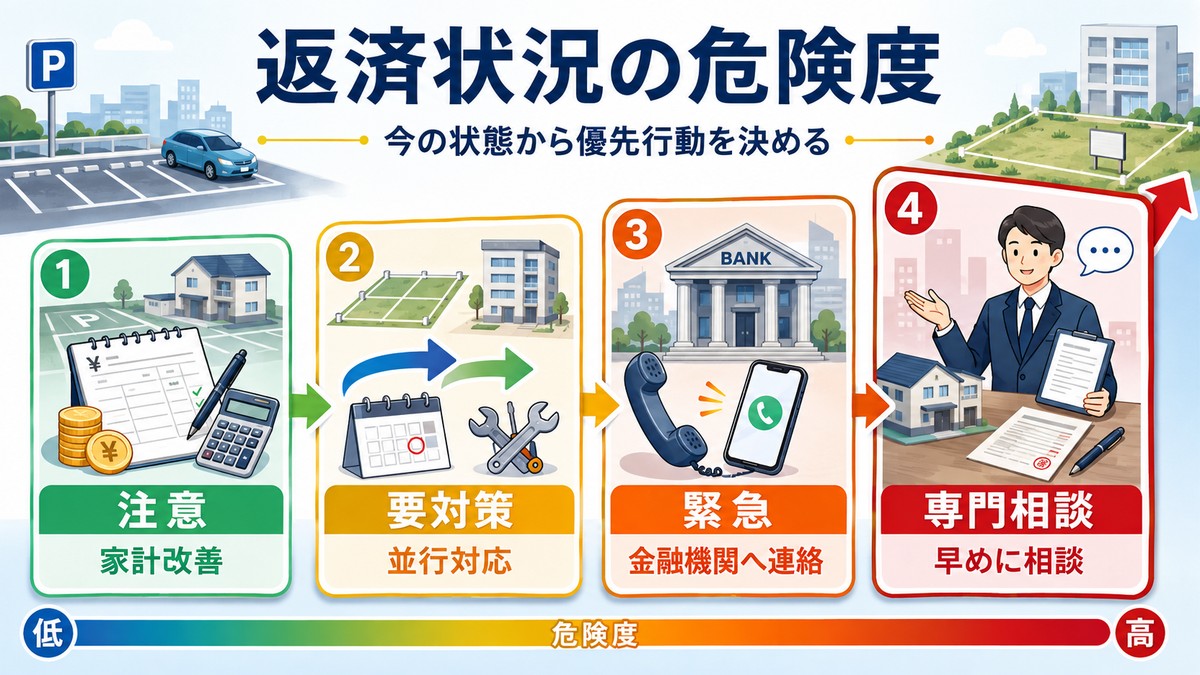
返済がきついといっても、「貯蓄はできないが毎月払えている状態」と「次回返済の資金が足りない状態」では、優先すべき行動が異なります。まずは次の表で現状を分けましょう。
| 家計の状態 | 主な兆候 | 優先する行動 |
|---|---|---|
| 注意 | 返済後も生活費と少額の予備費を確保できるが、貯蓄が増えない | 固定費の見直し、返済計画の再点検 |
| 要対策 | ボーナスや貯蓄の取り崩しを前提にしないと払えない | 家計改善、借り換え比較、収入追加を同時に進める |
| 緊急 | 次回返済の残高不足が見込まれる、すでに支払いが遅れた | 直ちに金融機関へ連絡し、返済条件を相談する |
| 専門相談が必要 | 複数の借金がある、督促を受けている、継続返済の見込みが立たない | 金融機関に加え、弁護士など適切な専門家へ相談する |
「何回までなら滞納しても大丈夫」という一律の基準はありません。契約や金融機関の対応によって異なり、遅延損害金や信用情報への影響が生じる可能性もあります。残高不足に気づいた場合も、放置せず借入先へ連絡しましょう。
今月の支払い自体が難しい方は、より緊急度の高い対応をまとめた住宅ローンが払えないときの対処法もあわせて確認してください。
返済がきついかは月額だけでなく家計全体で判断する
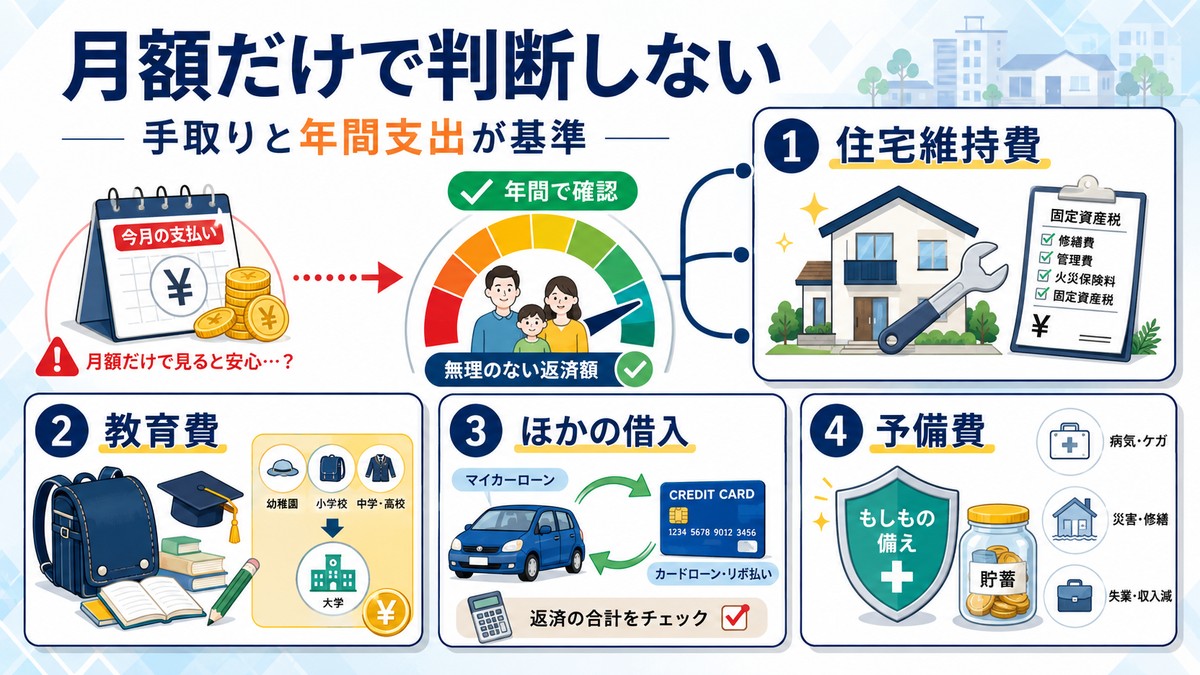
住宅ローンが月7万円、8万円、10万円だから高い・安いと一律には判断できません。同じ返済額でも、手取り収入、扶養人数、自動車ローン、教育費、住宅の維持費によって負担感は大きく変わるからです。
返済比率25%・35%はきつい?
返済比率は、一般に年間返済額を年収で割って考える指標です。
返済比率の計算例
年間の住宅ローン返済額120万円 ÷ 年収480万円 × 100 = 25%
ただし、審査上の返済負担率と、実生活で無理なく払える割合は同じではありません。額面年収で25%以内でも、手取りに対して住居費、管理費、修繕積立金、固定資産税、火災保険などが重なれば、家計が苦しくなることがあります。
35%になると可処分所得に占める負担が大きくなりやすいものの、共働きか、ほかの借入があるか、子どもの進学期を迎えるかによっても判断は変わります。割合だけで安心せず、少なくとも次の費用を含めて月次収支を確認してください。
- 住宅ローンの元利返済額
- 固定資産税や保険料を12カ月で割った額
- マンションの管理費・修繕積立金、戸建ての修繕準備金
- 自動車ローン、カード分割など住宅ローン以外の返済
- 教育費、車検、冠婚葬祭など年単位で発生する支出
- 病気、休職、収入減少に備える予備費
月7万円・8万円・10万円でもきつくなる理由
月額だけで比較すると、「ほかの家庭は払えているのに自分だけ苦しい」と感じやすくなります。しかし、本当に見るべきなのは、返済後に生活費と将来費用を確保できるかです。
たとえば、月10万円を問題なく払える家庭もあれば、月7万円でも自動車費や教育費が重なって赤字になる家庭もあります。知恵袋や個人ブログの体験談は気持ちを整理する参考にはなりますが、その家庭の資産、家族構成、金利、援助の有無まで同じとは限りません。自分の通帳と契約書を基準に判断しましょう。
住宅ローンの返済がきつくなる主な原因
収入の減少や共働きの終了
転職、休職、病気、残業の減少、育児・介護による働き方の変更などで、借入当初より手取りが減ることがあります。共働き収入を前提とした返済計画では、どちらか一方の収入減少が家計へ直結します。
教育費や住宅維持費を少なく見積もっていた
住宅購入後には、ローン以外にも税金、保険、設備交換、外壁や屋根の修繕などが発生します。子どもの進学時期と住宅設備の更新時期が重なると、毎月は黒字でも年間では赤字になることがあります。
金利や返済額が変化した
適用金利や返済額の決まり方は、金利タイプや契約によって異なります。変動金利を利用している場合は、現在の適用金利だけでなく、次回の見直し時期、返済額への反映方法、未払利息の扱いなどを契約書や金融機関で確認してください。
ボーナス払いへの依存が大きい
賞与は会社の業績や雇用状況で変動する可能性があります。ボーナスが減るたびに貯蓄を取り崩す状態なら、通常月の支出だけを節約しても根本解決にならないことがあります。
借入当初から余裕が少なかった
購入時に審査へ通った金額が、その後も無理なく返せる金額とは限りません。住宅ローン地獄や借りすぎを後悔する前に、残りの返済期間、完済時年齢、今後の教育費・老後資金を含めて計画を作り直す必要があります。
住宅ローンの返済がきついときに行う7つの対処法
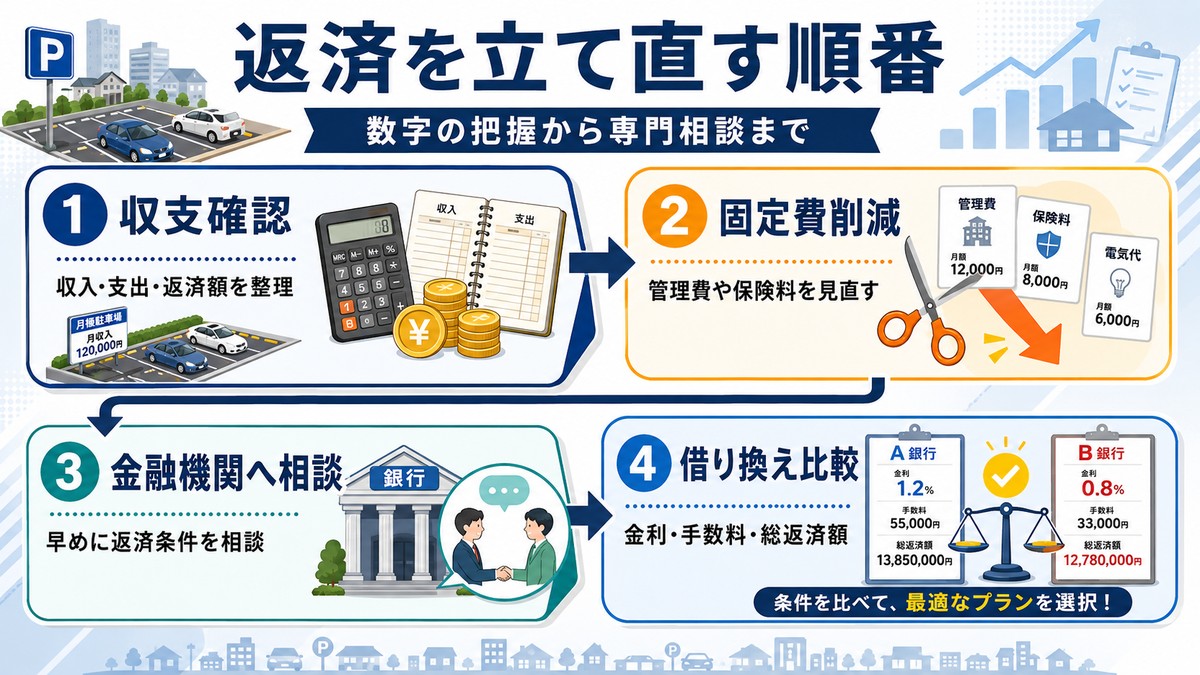
対策は、効果が出る速さと家計への影響を考えて順番に進めます。焦って繰り上げ返済をしたり、新たな借金で穴埋めしたりすると、手元資金がさらに減るおそれがあります。
1.家計の不足額を数字にする
直近3〜6カ月程度の入出金から、通常月と特別支出を分けます。「何となくきつい」を、「毎月いくら不足しているか」「何月に資金が足りなくなるか」へ置き換えるのが第一歩です。
- 毎月の手取り収入
- 住宅ローンを含む固定費
- 食費や日用品などの変動費
- 年払いの税金・保険・車検・修繕費
- 預貯金残高と今後6カ月の大きな支出
2.通信費・保険・車などの固定費を見直す
食費を極端に削るより、毎月自動的に出ていく固定費を優先すると効果が続きやすくなります。ただし、保障内容を理解せず保険を解約したり、通勤や育児に必要な車を急に手放したりするのは避けましょう。
3.返済が遅れる前に金融機関へ相談する
収入減少が一時的なのか、長期化しそうなのかを整理し、借入先へ早めに相談します。返済期間の延長、一定期間の返済額変更、ボーナス返済の見直しなどを相談できる場合がありますが、利用可否や条件は金融機関と契約状況によって異なります。
相談時に用意したい内容
- 住宅ローンの契約番号・残高・毎月返済額
- 収入が減った理由と今後の見込み
- 現在の家計収支と預貯金
- 希望する返済方法と相談したい期間
返済期間を延ばすと月額が下がる可能性がある一方、総返済額が増えることがあります。目先の月額と長期的な負担の両方を確認してください。
4.住宅ローンの借り換えを比較する
より低い金利の商品へ借り換えられれば、返済額や総返済額を抑えられる可能性があります。ただし、借り換えには審査があり、事務手数料、登記費用、保証に関する費用などが発生する場合があります。
金利差だけでなく、「諸費用を含む総支払額」「毎月返済額」「金利タイプ」「団体信用生命保険の保障」「完済時年齢」を同じ条件で比べましょう。収入や健康状態、物件評価によっては借り換えが難しい場合もあります。
5.保険・勤務先制度・公的支援を確認する
病気やけが、失業、災害などが原因の場合は、団体信用生命保険や加入中の保険、勤務先の給付、自治体などの相談窓口を確認します。対象条件や給付内容は制度ごとに異なり、改定されることもあるため、必ず運営主体へ最新情報を確認してください。
6.自宅の空きスペースを収益化する
支出削減だけでは不足額を埋められないときは、すでに所有している資産を小さく活用する方法があります。戸建ての駐車場が日中だけ空く、車を手放して1台分空いた、二世帯住宅の余剰区画があるといった場合は、駐車場シェアサービスを利用できる可能性があります。
これは住宅全体を第三者へ賃貸する方法とは異なり、空いている駐車スペースを予約制で貸す仕組みです。ただし、住宅ローン契約、自治体の規制、火災保険、管理規約などに抵触しないかは事前確認が必要です。分譲マンションや借地では、専用使用権があっても第三者への貸出しが禁止されている場合があります。
7.継続返済が難しいなら売却を含めて相談する
家計を見直しても長期的な赤字が解消せず、収入回復の見込みも立たない場合は、通常売却や住み替えを早めに比較します。売却代金で住宅ローンを完済できない場合は、金融機関の同意なく抵当権を外せないため、自己判断で進めず専門家へ相談してください。
売却後も住み続ける選択肢を調べたい方は、リースバックの仕組みと注意点も参考になります。ただし、売却後は家賃が発生し、買戻しを保証できるとは限らないため、総負担を比較することが重要です。
空き駐車場の収入で実質的な返済負担を補う方法
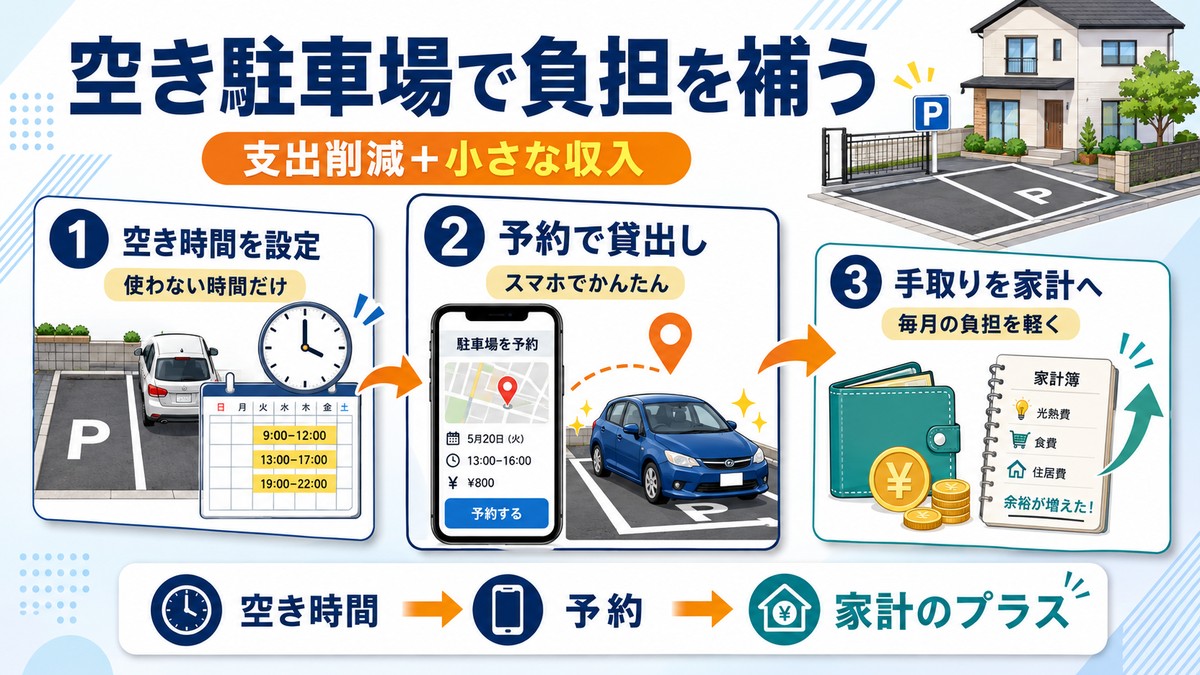
自宅駐車場の貸出しは、住宅ローンの返済額そのものを変更するものではありません。駐車場から得た手取り収入を家計へ充当し、実質的な持ち出しを減らす考え方です。
考え方の例
毎月返済額10万円に対し、駐車場の手取りが仮に月5,000円なら、家計からの実質的な持ち出しは9万5,000円です。ただし、予約件数や収入は立地・料金・曜日などで変動し、毎月得られる保証はありません。
不足額の全額を駐車場収入だけで埋めようとせず、固定費削減と組み合わせるのが現実的です。詳しい始め方は自宅の駐車場を貸す方法でも解説しています。
駐車場シェアが向いている自宅
- 自宅の車で使わない曜日や時間帯がある
- 駅、病院、学校、商業施設、観光地、競技場などへの需要が見込める
- 利用車が安全に出入りでき、サイズや進入経路を明示できる
- 近隣住宅の通行や生活を妨げにくい
- 貸出可能日を無理なく管理できる
一方、狭い道路からの進入が難しい、騒音やライトが近隣へ影響しやすい、家族が頻繁に利用する、といった場所では慎重な判断が必要です。必要に応じて前向き駐車などの利用ルールを設定します。周辺配慮については前向き駐車が指定される理由も参考にしてください。
特Pとアキッパをオーナー目線で比較
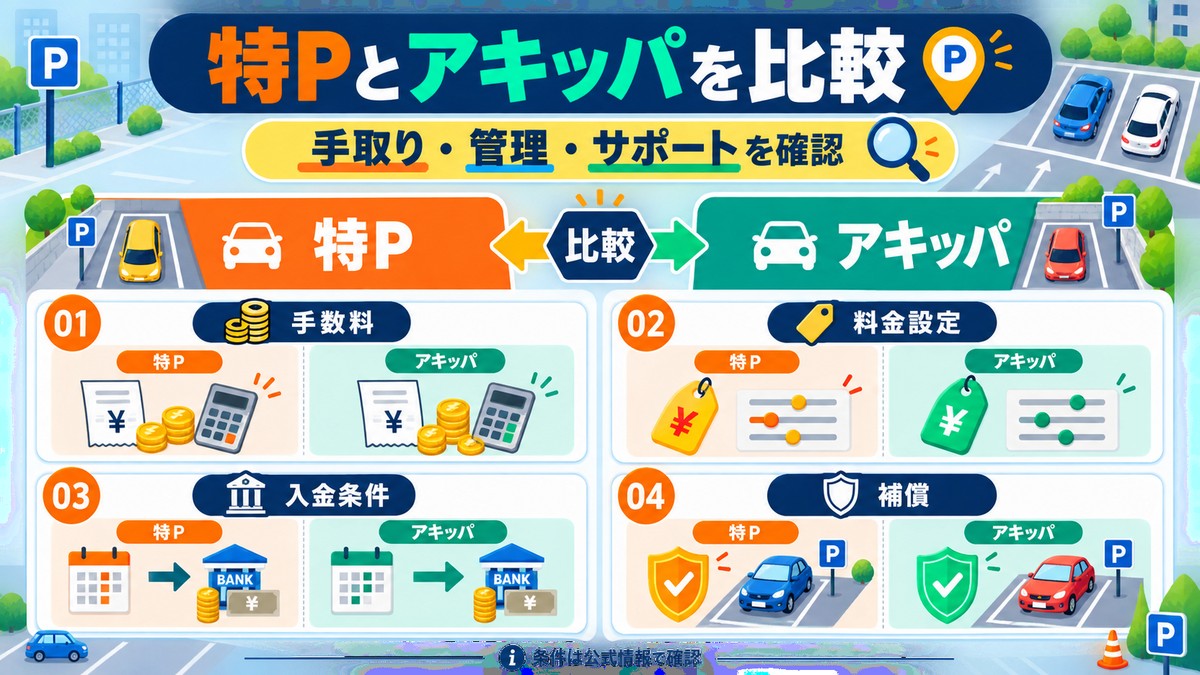
特Pとアキッパはいずれも、空いている駐車スペースを予約駐車場として掲載できるサービスです。ただし、手数料、料金設定、入金、補償、サポート、掲載条件は変更される可能性があります。申込み前に公式サイトの最新条件を比較しましょう。
| 比較項目 | 特P | アキッパ |
|---|---|---|
| 検討しやすい人 | 手取りと貸出条件を確認しながら始めたい人 | 集客力や運営サポートも比較したい人 |
| 貸し方 | 空いている日・時間を設定して貸し出す | 空いている日・時間を設定して貸し出す |
| 確認事項 | 最新の手数料、料金設定、入金条件、補償 | 最新の手数料、料金設定、入金条件、補償 |
| 収入 | 立地、価格、稼働状況などで変動 | 立地、価格、稼働状況などで変動 |
サービス名だけで決めず、想定売上から手数料などを差し引いた手取り、貸したい時間の設定しやすさ、トラブル時の窓口を比較してください。より詳しい違いは特Pとアキッパのオーナー向け比較、月極駐車場の空き区画がある場合は月極駐車場の空きを特P・アキッパで活用する方法で確認できます。
登録前に、貸出可能な寸法、対応車種、進入経路、利用時間、報酬条件を確認しましょう。両方の条件を比較してから、自宅に合う方を小さく試す方法もあります。
自宅駐車場を貸す前に確認する注意点
住宅ローン契約・管理規約・権利関係
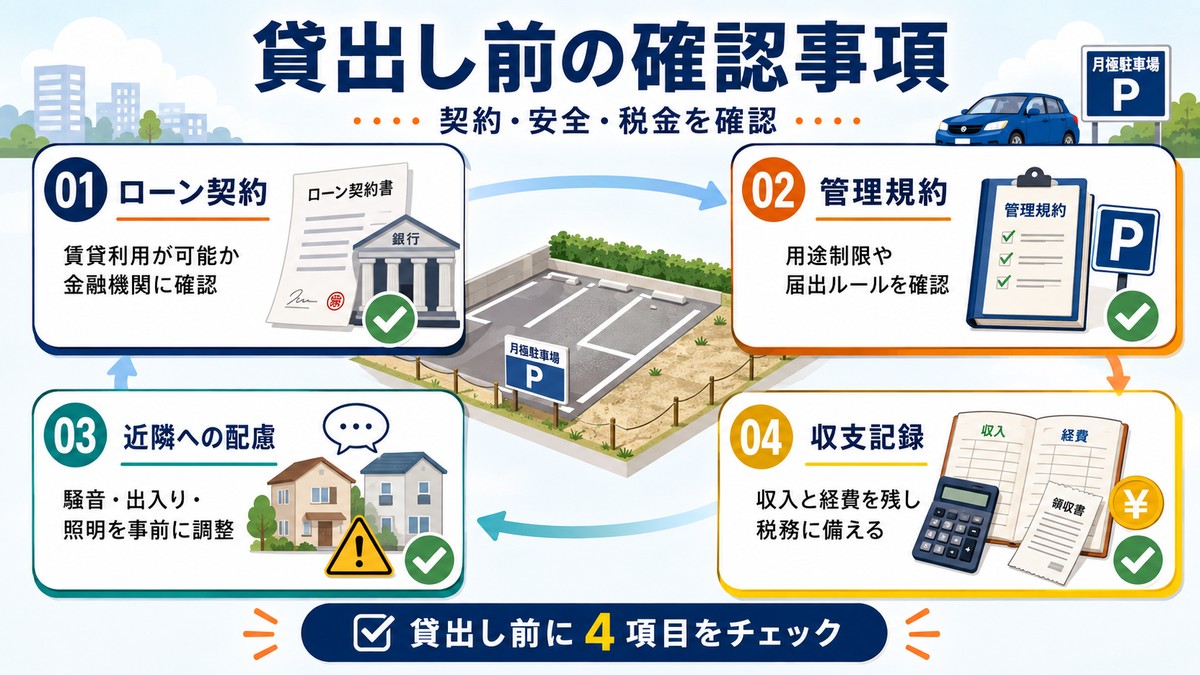
自宅敷地の一部を駐車場として貸せるか、ローン契約書や土地・建物の権利関係を確認します。共有名義なら共有者と相談し、マンションなら管理規約と管理組合の方針を確認してください。
近隣トラブルと安全対策
利用者が迷わないよう、駐車位置、車両サイズ、進入方向、段差、縁石、門扉、利用禁止場所を正確に掲載します。家族の動線や隣地へはみ出さないかも確認しましょう。
接触事故などが起きた場合に備え、サービスの補償範囲と連絡手順も確認してください。万一の際は駐車場で当て逃げされたときの対処手順も参考になります。
収入保証ではない
掲載しただけで予約が入るとは限りません。需要は立地、周辺料金、イベント、曜日、写真、説明の分かりやすさなどに左右されます。最初から設備投資を増やすより、既存のスペースを使って需要を確かめる方がリスクを抑えやすいでしょう。
税金と記録
駐車場の貸出しで得た収入には、所得区分や必要経費、申告の要否など税務上の確認が必要になる場合があります。売上、手数料、清掃費、設備費などの記録を残し、不明点は税務署や税理士へ確認してください。
住宅ローンがきついときにやってはいけないこと
連絡せずに滞納する
「来月まとめて払えばよい」と自己判断せず、支払期日前でも不足が見込まれた時点で金融機関へ相談します。相談が遅れるほど選択肢が狭くなる可能性があります。
カードローンやキャッシングで返済を続ける
新たな借入で住宅ローンを払うと、返済総額と毎月の負担が増え、問題が見えにくくなります。一時的な不足でも、借りる前に金融機関や公的な相談窓口へ相談してください。
焦って繰り上げ返済する
利息を減らす目的の繰り上げ返済でも、生活防衛資金を使い切れば、病気や修繕などの臨時出費に対応できません。返済がきつい局面では、手元資金の確保を優先すべき場合があります。
自宅や駐車場を無断で貸す
住宅全体を無断で賃貸したり、規約で禁止された駐車場を第三者に貸したりすると、契約上の問題になる可能性があります。駐車場シェアを始める場合も、所有関係、ローン契約、管理規約、近隣への影響を先に確認しましょう。
収益を確実だと考える
駐車場収入は返済負担を補う選択肢ですが、住宅ローンの返済原資として保証されるものではありません。毎月の返済計画には保守的に織り込み、予約が少ない月でも返済できる状態を目指します。
住宅ローン返済がきつい人からよくある質問
住宅ローンの返済は一般的にきついものですか?
負担感は、返済額だけでなく手取り収入、家族構成、ほかの借入、教育費、住宅維持費によって異なります。他人の月額より、年間の実収支と将来支出で判断することが大切です。
返済比率25%なら安全ですか?
25%は参考指標の一つですが、安全を保証する割合ではありません。額面年収ではなく、手取りから税金、維持費、教育費、ほかの債務を差し引いても余裕があるか確認してください。
返済比率35%はきついですか?
家計への負担が重くなりやすい水準ですが、状況は世帯ごとに異なります。貯蓄の取り崩しやボーナス依存があるなら、早めに家計と返済条件を見直しましょう。
住宅ローンが月7万円・8万円・10万円なら払えますか?
月額だけでは判断できません。毎月の手取り、固定費、年間の臨時支出を含め、返済後に生活費と予備費を残せるかで判断します。
住宅ローンを1日遅れたらどうなりますか?
対応は契約や金融機関によって異なります。残高不足や支払い遅れに気づいたら、すぐ入金するとともに借入先へ連絡し、必要な手続きや影響を確認してください。
空き駐車場で住宅ローンを全額払えますか?
収入は立地や稼働率によって変わるため、全額を払えるとは限りません。まずは毎月の不足額の一部を補う手段として考え、固定費削減や金融機関への相談と組み合わせましょう。
特Pとアキッパはどちらを選べばよいですか?
最新の手数料、料金設定、入金条件、補償、サポートと、自宅周辺での利用需要を比較して選びます。手取りだけでなく、貸出日の管理しやすさやトラブル時の対応も確認してください。
まとめ|支出削減と小さな収入追加を同時に進める
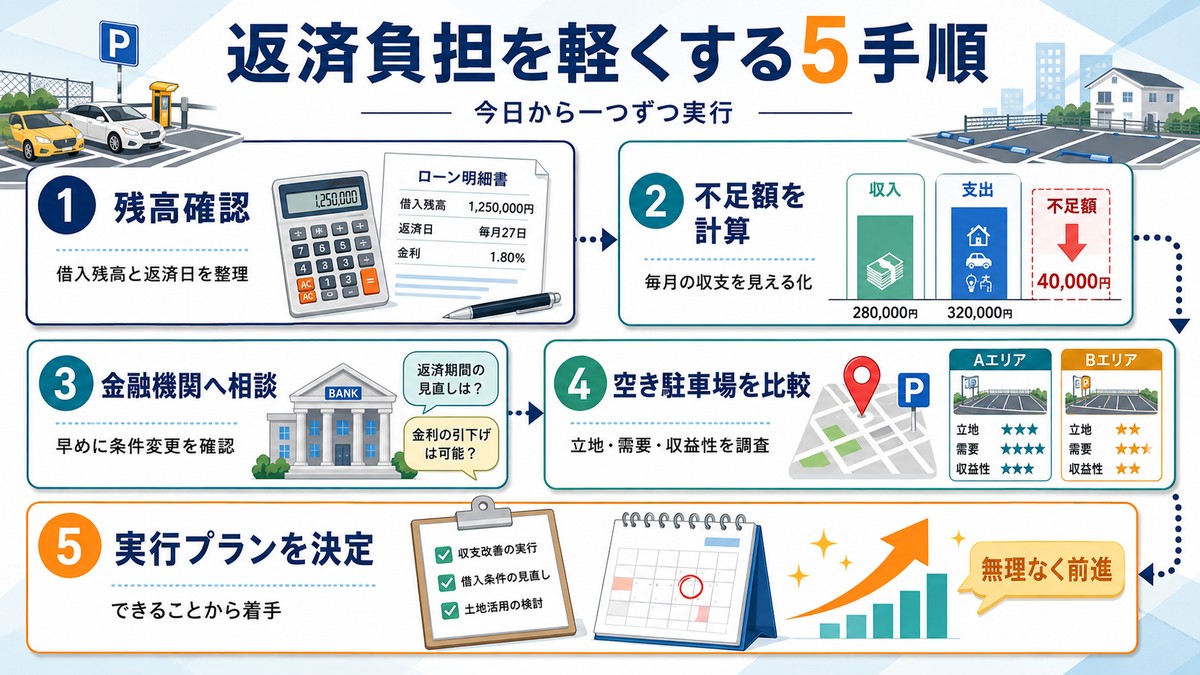
住宅ローンの返済がきついときは、まず家計の不足額と支払期限を確認してください。次回返済が難しい、またはすでに遅れている場合は、金融機関への連絡が最優先です。
まだ返済を続けられている段階なら、固定費の見直し、借り換え比較、保険・制度の確認を進めます。そのうえで、自宅の駐車場が空いているなら、特Pやアキッパを利用して実質的な持ち出しを補う方法も選択肢になります。
駐車場経営全体の収益構造や注意点を知りたい方は、駐車場経営の初期費用・収入・始め方も参考にしてください。
今日から行う順番
- 次回返済日と口座残高を確認する
- 毎月・年間の不足額を計算する
- 固定費を見直し、必要なら金融機関へ相談する
- 借り換えや利用可能な保障・制度を確認する
- 空き駐車場があれば、2社の掲載条件と手取りを比較する